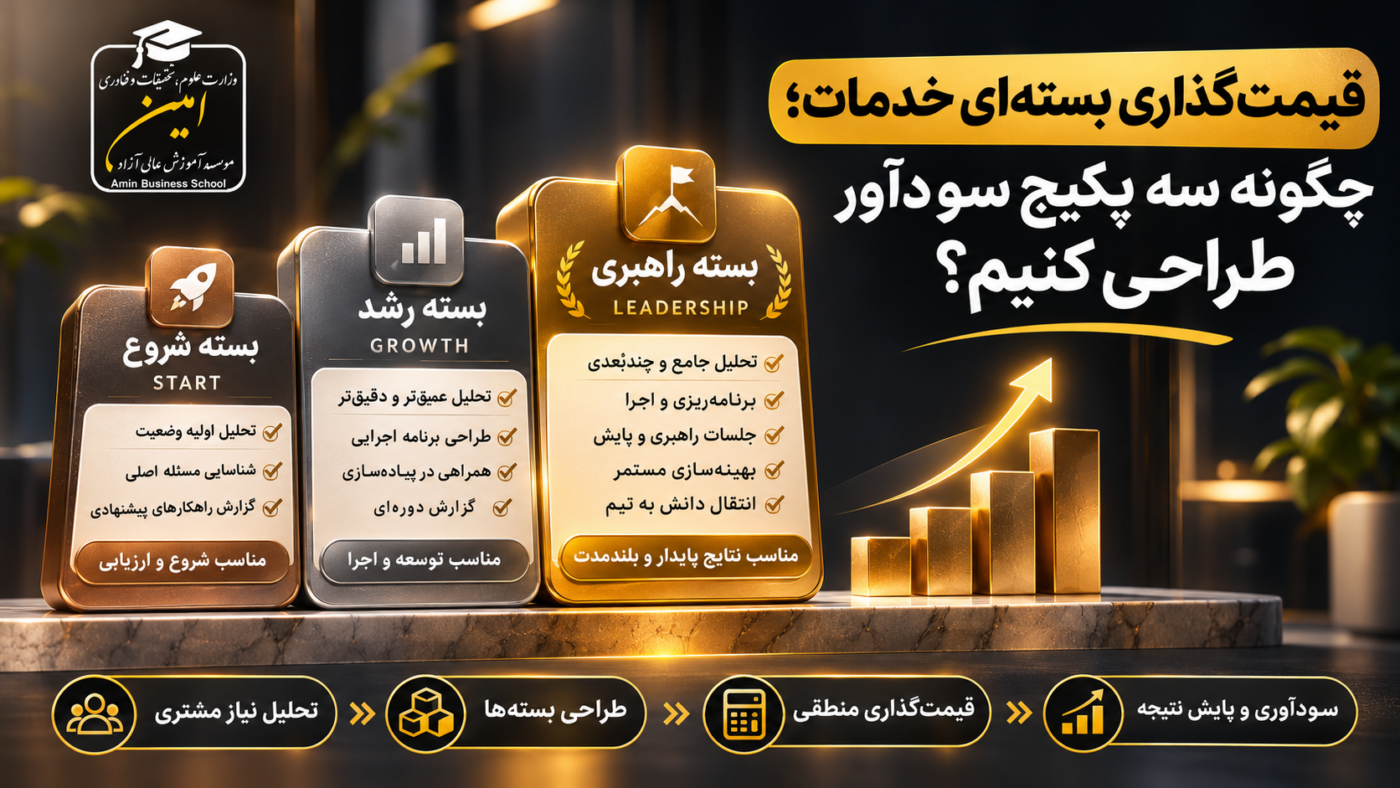
قیمتگذاری بستهای خدمات؛ طراحی ۳ پکیج سودآور
قیمتگذاری بستهای خدمات؛ طراحی ۳ پکیج سودآور
قیمتگذاری بستهای خدمات؛ چگونه سه پکیج سودآور طراحی کنیم؟
فرض کنید صاحب یک شرکت خدماتی هستید. مشتری برای دریافت خدمات تماس میگیرد، درباره نیاز خود توضیح میدهد و در نهایت میپرسد: «قیمت چقدر است؟»
شما مبلغی اعلام میکنید؛ اما پاسخ مشتری قابل پیشبینی است:
«تخفیف هم دارید؟»
کارشناس فروش تلاش میکند ارزش خدمات را توضیح دهد، ولی مشتری همچنان قیمت شما را با پیشنهادهای ارزانتر مقایسه میکند.
این موقعیت برای بسیاری از شرکتهای مشاوره، آژانسهای تبلیغاتی، کسبوکارهای آموزشی و ارائهدهندگان خدمات تخصصی آشناست.
مشکل همیشه گرانبودن خدمات نیست. گاهی مشتری نمیتواند تفاوت ارزش پیشنهاد شما را با سایر گزینهها تشخیص دهد.
یکی از راهکارهای قابل بررسی، قیمتگذاری بستهای خدمات است.
در این روش، بهجای ارائه یک پیشنهاد یکسان به تمام مشتریان، چند بسته مشخص طراحی میشود که هرکدام برای گروهی از نیازها و سطح متفاوتی از خدمت مناسب هستند.
هدف، صرفاً افزایش مبلغ قرارداد نیست؛ بلکه باید میان ارزش دریافتی مشتری، هزینه اجرای خدمات و سودآوری کسبوکار تعادل برقرار شود.
در ادامه، روش طراحی سه پکیج حرفهای را همراه با فرمولهای مالی، مثال عددی و مراحل اجرای عملی بررسی میکنیم.
قیمتگذاری بستهای خدمات چیست؟
قیمتگذاری بستهای خدمات روشی برای طراحی و عرضه چند خدمت مرتبط در قالب پیشنهادهای مشخص با دامنه، خروجی و قیمت تعریفشده است.
در این شیوه، مشتری بهجای خرید مجموعهای از خدمات نامرتبط یا مذاکره جداگانه درباره هر فعالیت، یک پیشنهاد روشن دریافت میکند.
برای مثال، یک شرکت خدمات بازاریابی میتواند سه بسته ارائه دهد:
- بسته شروع برای کسبوکارهایی که به بررسی اولیه نیاز دارند.
- بسته رشد برای مجموعههایی که علاوه بر تحلیل، برنامه اجرایی میخواهند.
- بسته راهبری برای شرکتهایی که به تحلیل گستردهتر و همراهی تخصصی بیشتری نیاز دارند.
البته بستهبندی خدمات و قیمتگذاری چندسطحی دقیقاً یک مفهوم نیستند.
بستهبندی خدمات (Bundling) به ترکیب چند خدمت در یک پیشنهاد اشاره دارد؛ درحالیکه قیمتگذاری چندسطحی (Tiered Pricing) به ارائه سطوح متفاوتی از خدمت یا امکانات با قیمتهای مختلف مربوط میشود.
این دو روش میتوانند همزمان استفاده شوند.
در راهنمای Stripe درباره ساختار قیمتگذاری، مدلهایی مانند قیمتگذاری مبتنی بر هزینه، ارزش، رقابت و ساختار چندسطحی بررسی شدهاند.
برای کسبوکارهای خدماتی، ترکیب شناخت ارزش مشتری با کنترل هزینه اجرا میتواند مبنای مناسبی برای طراحی پیشنهاد باشد.
چرا تخفیف دائمی جایگزین مناسبی برای طراحی پکیج نیست؟
بسیاری از کسبوکارها وقتی با مقاومت مشتری در برابر قیمت مواجه میشوند، اولین راهکار را کاهش مبلغ پیشنهاد میدانند.
اما اعتراض به قیمت همیشه به معنی ناتوانی مالی مشتری نیست.
ممکن است دلیل واقعی یکی از موارد زیر باشد:
- مشتری به تمام خدمات پیشنهادشده نیاز ندارد.
- خروجی نهایی برای او روشن نیست.
- تفاوت شما با رقبا قابل تشخیص نیست.
- درباره کیفیت یا نحوه اجرا تردید دارد.
- شرایط پرداخت با جریان نقدینگی او هماهنگ نیست.
در چنین شرایطی، تخفیف ممکن است مسئله اصلی را حل نکند.
برای مثال، اگر مشتری تنها به تحلیل وضعیت فروش نیاز داشته باشد، ارائه بستهای شامل تحلیل، آموزش تیم، مشاوره و پشتیبانی چندماهه ممکن است بیش از نیاز او باشد.
بهجای ارزانتر کردن همان بسته، میتوان یک پیشنهاد محدودتر و متناسب با مسئله مشتری طراحی کرد.
برای بررسی اثر تخفیف بر سودآوری، مقاله تخفیف در فروش تا کجا منطقی است؟ محاسبه اثر تخفیف بر سود در سایت مؤسسه امین، محاسبات مکملی ارائه میدهد.
تفاوت فروش خدمات تکی و قیمتگذاری بستهای
در فروش خدمات تکی، مشتری ممکن است برای هر فعالیت قیمت جداگانه دریافت کند.
این روش برای پروژههای کاملاً سفارشی مناسب است، اما در خدمات استاندارد و تکرارشونده میتواند فرایند پیشنهاد قیمت را طولانی کند.
| معیار | فروش خدمات تکی | فروش بستهای |
|---|---|---|
| ساختار پیشنهاد | قیمت مستقل برای هر خدمت | مجموعهای از خروجیهای مشخص |
| مقایسه مشتری | مقایسه اقلام و قیمتها | مقایسه دامنه و نتیجه بستهها |
| پیشبینی هزینه | وابسته به تعریف هر پروژه | قابلبرآوردتر در خدمات استاندارد |
| تغییر دامنه کار | توافق موردی | نیازمند قواعد تغییر بسته |
| مناسب برای | پروژههای خاص | خدمات قابلتکرار و قابلتعریف |
هیچکدام از این روشها برای همه کسبوکارها برتری مطلق ندارند.
در پروژههایی که دامنه کار از ابتدا مشخص نیست، ارائه یک قیمت ثابت بدون بررسی دقیق میتواند ریسک مالی ایجاد کند.
هفت مرحله طراحی پکیج خدماتی سودآور
مرحله اول: مشتریان را بر اساس نیاز واقعی دستهبندی کنید
برای شروع، فقط بر اساس بودجه مشتریان گروهبندی نکنید.
دو شرکت با اندازه مشابه ممکن است مسائل کاملاً متفاوتی داشته باشند.
برای مثال، یک مجموعه کوچک به تحلیل اولیه بازار نیاز دارد؛ اما شرکت دیگری در همان اندازه میخواهد برنامه بازاریابی خود را اجرا و عملکرد آن را کنترل کند.
در نتیجه، معیار دستهبندی میتواند شامل موارد زیر باشد:
- پیچیدگی مسئله
- حجم خدمات موردنیاز
- سطح تخصص مورد انتظار
- میزان همراهی و پشتیبانی
- تعداد بخشهای درگیر در پروژه
- زمان موردنیاز برای تحویل
خروجی این مرحله باید سه گروه مشتری با نیازهای قابل تشخیص باشد.
مرحله دوم: نتیجه هر بسته را مشخص کنید
نامگذاری بستهها بهتنهایی ارزشی ایجاد نمیکند.
مشتری باید بداند انتخاب هر گزینه چه خروجی مشخصی برای او دارد.
برای مثال، عبارت «پکیج حرفهای بازاریابی» اطلاعات کافی ارائه نمیدهد.
در مقابل، «تحلیل دو کانال جذب مشتری و تهیه برنامه اجرایی ۳۰ روزه» خروجی ملموستری را نشان میدهد.
بهتر است برای هر بسته، یک نتیجه اصلی تعریف شود.
بسته شروع: شناسایی مسئله و دریافت گزارش اولیه.
بسته رشد: شناخت مسئله همراه با برنامه اجرایی.
بسته راهبری: تحلیل گستردهتر، برنامهریزی و جلسات بازبینی.
این تفاوت باید واقعی باشد؛ صرفاً تغییر تعداد صفحات گزارش یا افزودن خدمات کمارزش، لزوماً قیمت بالاتر را توجیه نمیکند.
مرحله سوم: دامنه خدمات را دقیق تعریف کنید
یکی از مهمترین دلایل کاهش سود در قراردادهای خدماتی، مشخصنبودن دامنه کار است.
فرض کنید در بسته خود عبارت «پشتیبانی کامل» را نوشتهاید.
مشتری ممکن است انتظار پاسخگویی روزانه، جلسات نامحدود و اصلاح مداوم خروجیها را داشته باشد.
اگر این تعهدات در قیمت اولیه محاسبه نشده باشند، هزینه اجرای پروژه افزایش پیدا میکند.
بهتر است موارد زیر مشخص شوند:
۱. تعداد جلسات و مدت هر جلسه
۲. خروجیهای قابل تحویل
۳. تعداد مراحل اصلاح
۴. زمان تحویل
۵. کانال و مدت پشتیبانی
۶. خدمات خارج از بسته
۷. شرایط درخواست خدمات اضافه
دامنه روشن به مشتری و ارائهدهنده کمک میکند انتظارات یکسانی از قرارداد داشته باشند.
مرحله چهارم: هزینه واقعی اجرای هر بسته را محاسبه کنید
پیش از تعیین قیمت، باید هزینههای مستقیم و متغیر اجرای هر بسته مشخص شود.
این هزینهها ممکن است شامل زمان کارشناسان، خرید خدمات تخصصی، ابزارهای مصرفی، پیمانکاران و هزینههای قابل انتساب به پروژه باشند.
برای یک کسبوکار مشاورهای، میتوان از ساختار زیر استفاده کرد:
هزینه قابل انتساب بسته = هزینه نیروی اجرایی + هزینه پیمانکار + ابزار و خدمات مصرفی + سایر هزینههای مستقیم
اگر کارشناس برای اجرای پروژه ۱۰ ساعت زمان صرف کند و هزینه هر ساعت او ۳۰۰ هزار تومان باشد، هزینه نیروی اجرایی برابر با ۳ میلیون تومان خواهد بود.
با افزودن هزینه سایر منابع، میتوان برآورد دقیقتری تهیه کرد.
نکته مهم این است که هزینه حقوق و زمان کارکنان باید بدون دوبارهشماری در مدل لحاظ شود. اگر بخشی از حقوق در هزینه مستقیم پروژه ثبت شده، نباید همان مبلغ مجدداً بهعنوان هزینه ثابت کامل به پروژه تحمیل شود.
مرحله پنجم: قیمت را بر اساس حاشیه سود هدف بررسی کنید
فرض کنید هزینه متغیر یک بسته خدماتی ۳ میلیون و ۶۰۰ هزار تومان است.
اگر هدف کسبوکار، حاشیه مشارکت ۴۰ درصدی از قیمت فروش باشد، فرمول قیمت به شکل زیر خواهد بود:
قیمت فروش = هزینه متغیر ÷ (۱ − نسبت حاشیه مشارکت هدف)
۳٬۶۰۰٬۰۰۰ ÷ ۰٫۶۰ = ۶٬۰۰۰٬۰۰۰ تومان
بنابراین، قیمت محاسباتی بسته برابر با ۶ میلیون تومان است.
توجه داشته باشید که این روش یک قیمت پیشنهادی بر اساس اقتصاد داخلی کسبوکار ارائه میدهد.
قیمت نهایی همچنان باید با ارزش ادراکشده مشتری، توان پرداخت بازار، جایگاه برند و شرایط رقابتی بررسی شود.
مرحله ششم: فاصله ارزشی میان بستهها ایجاد کنید
اگر تفاوت دو بسته برای مشتری روشن نباشد، احتمال دارد تصمیمگیری دشوار شود.
برای مثال، صرفاً افزایش تعداد جلسات از دو به سه جلسه ممکن است برای همه مخاطبان ارزش کافی ایجاد نکند.
اما اضافه شدن یک مرحله تحلیل اختصاصی یا برنامه اجرایی میتواند تفاوت معنادارتری ایجاد کند.
مشتری باید بتواند پاسخ دهد:
«اگر بسته گرانتر را انتخاب کنم، دقیقاً چه ارزش اضافهای دریافت میکنم؟»
در راهنمای Stripe درباره طراحی بستهها و سطوح قیمتگذاری، بر هماهنگی هر سطح با گروه مشخصی از مشتریان و ایجاد مسیر ارتقای طبیعی تأکید شده است.
این راهنما درباره نرمافزارهای اشتراکی است، اما اصل تفکیک نیاز مشتری و ارزش هر سطح، میتواند در طراحی بسیاری از خدمات نیز کاربرد داشته باشد.
مرحله هفتم: پیشنهاد را با داده واقعی آزمایش کنید
پس از طراحی پکیجها، نباید قیمتها را بدون ارزیابی برای دوره طولانی ثابت نگه داشت.
برای یک دوره آزمایشی، اطلاعات زیر را ثبت کنید:
- تعداد درخواست برای هر بسته
- نرخ تبدیل پیشنهاد به قرارداد
- مبلغ نهایی فروش
- هزینه واقعی تحویل
- ساعت کار مصرفشده
- درخواستهای خارج از دامنه
- میزان رضایت مشتری
- دلایل انصراف یا عدم خرید
این دادهها کمک میکنند ساختار قیمتگذاری بهمرور اصلاح شود.
مثال عملی طراحی سه پکیج خدمات بازاریابی
فرض کنید یک شرکت مشاوره بازاریابی میخواهد خدمات تحلیل و برنامهریزی خود را در سه بسته ارائه دهد.
اعداد زیر کاملاً فرضی هستند و نباید بهعنوان قیمت واقعی خدمات در بازار ایران استفاده شوند.
| مشخصات | بسته شروع | بسته رشد | بسته راهبری |
|---|---|---|---|
| مخاطب | کسبوکار تازهکار | مجموعه در حال توسعه | شرکت نیازمند برنامه گستردهتر |
| جلسه مشاوره | ۱ جلسه | ۲ جلسه | ۴ جلسه |
| کانالهای مورد تحلیل | ۱ کانال | ۲ کانال | ۳ کانال |
| گزارش اولیه | دارد | دارد | دارد |
| برنامه اجرایی | ندارد | ۳۰ روزه | ۹۰ روزه |
| مراحل بازبینی | ندارد | ۱ مرحله | ۲ مرحله |
| زمان تحویل فرضی | ۷ روز کاری | ۱۰ روز کاری | ۱۵ روز کاری |
| قیمت پیشنهادی | ۶ میلیون | ۱۰ میلیون | ۱۶ میلیون |
زمان تحویل، تعداد جلسات و قیمتها صرفاً برای نمایش یک مدل بستهبندی انتخاب شدهاند.
نکته اول: بسته پایه باید بهتنهایی ارزشمند باشد
بسته ارزانتر نباید عمداً ناقص طراحی شود تا مشتری ناچار به انتخاب گزینه گرانتر باشد.
اگر وعده بسته شروع، ارائه یک تحلیل اولیه است، باید همان خروجی را با کیفیت توافقشده تحویل دهد.
نکته دوم: بسته میانی برای یک نیاز مشخص طراحی شود
لزومی ندارد بسته میانی همیشه بیشترین فروش را داشته باشد.
مهمتر این است که مخاطب بتواند تفاوت ارزش آن با بسته شروع را درک کند.
برای مثال، در بسته رشد، مشتری علاوه بر تحلیل، برنامهای برای اقدامات بعدی دریافت میکند.
نکته سوم: بسته بالاتر باید تفاوت اجرایی واقعی داشته باشد
قیمت بیشتر نباید فقط بر اساس نام «ویژه» یا «VIP» تعیین شود.
در مثال حاضر، تعداد کانالهای بررسیشده، وسعت برنامه اجرایی و سطح همراهی تخصصی افزایش پیدا کرده است.
این تفاوت میتواند مبنای قابل دفاعتری برای قیمت بالاتر باشد.
چگونه سودآوری هر پکیج را محاسبه کنیم؟
در مثال قبل، سه بسته با قیمتهای ۶، ۱۰ و ۱۶ میلیون تومان طراحی کردیم.
اکنون فرض کنید هزینه متغیر تحویل هر بسته به ترتیب ۳٫۶، ۵٫۵ و ۸ میلیون تومان باشد.
| شاخص | شروع | رشد | راهبری |
|---|---|---|---|
| قیمت فروش | ۶ میلیون | ۱۰ میلیون | ۱۶ میلیون |
| هزینه متغیر | ۳٫۶ میلیون | ۵٫۵ میلیون | ۸ میلیون |
| حاشیه مشارکت ریالی | ۲٫۴ میلیون | ۴٫۵ میلیون | ۸ میلیون |
| نسبت حاشیه مشارکت | ۴۰٪ | ۴۵٪ | ۵۰٪ |
فرمول حاشیه مشارکت ریالی:
حاشیه مشارکت = قیمت فروش − هزینه متغیر
فرمول درصد حاشیه مشارکت:
درصد حاشیه مشارکت = (حاشیه مشارکت ÷ قیمت فروش) × ۱۰۰
برای بسته رشد:
۱۰ − ۵٫۵ = ۴٫۵ میلیون تومان
۴٫۵ ÷ ۱۰ × ۱۰۰ = ۴۵ درصد
بنابراین، این بسته پیش از کسر هزینههای ثابت و سایر هزینههای لحاظنشده، ۴٫۵ میلیون تومان حاشیه مشارکت ایجاد میکند.
حاشیه مشارکت با سود خالص یکسان نیست. هزینههای ثابت، مالیات و سایر هزینههای خارج از محاسبه نیز بر نتیجه نهایی اثر میگذارند.
چرا تخفیف ۱۵ درصدی میتواند بخش بزرگی از سود را از بین ببرد؟
بسته رشد را در نظر بگیرید.
قیمت فروش: ۱۰ میلیون تومان
هزینه متغیر: ۵٫۵ میلیون تومان
حاشیه مشارکت اولیه: ۴٫۵ میلیون تومان
اکنون فرض کنید برای نهایی شدن قرارداد، تخفیف ۱۵ درصدی ارائه شود.
قیمت جدید:
۱۰ × ۰٫۸۵ = ۸٫۵ میلیون تومان
اگر هزینه اجرای خدمت ثابت بماند:
۸٫۵ − ۵٫۵ = ۳ میلیون تومان
حاشیه مشارکت از ۴٫۵ میلیون به ۳ میلیون تومان کاهش پیدا کرده است.
یعنی با ۱۵ درصد تخفیف قیمت، حاشیه مشارکت ریالی هر قرارداد حدود ۳۳٫۳ درصد کاهش یافته است.
برای آنکه مجموع حاشیه مشارکت اولیه جبران شود، با فرض ثابتماندن همه شرایط، تعداد قراردادها باید ۵۰ درصد افزایش پیدا کند.
این مثال نشان میدهد تصمیم تخفیف باید بر مبنای اقتصاد واقعی خدمات بررسی شود.
گاهی ارائه بسته کوچکتر و متناسبتر با نیاز مشتری، گزینه منطقیتری نسبت به کاهش قیمت همان خدمت است.
قیمتگذاری مبتنی بر ارزش چه تفاوتی با قیمتگذاری مبتنی بر هزینه دارد؟
در قیمتگذاری مبتنی بر هزینه، نقطه شروع محاسبه، هزینه ارائه خدمت است.
برای مثال، شرکت ابتدا هزینه اجرا را محاسبه میکند و سپس حاشیه موردنظر را به آن اضافه میکند.
اما در قیمتگذاری مبتنی بر ارزش (Value-Based Pricing)، مسئله اصلی این است که مشتری برای نتیجه مورد انتظار چه ارزشی قائل است و حاضر است چه مبلغی پرداخت کند.
مفهوم تمایل به پرداخت (Willingness to Pay یا WTP) در این زمینه اهمیت دارد.
مطابق توضیح Harvard Business School درباره تمایل به پرداخت مشتری، WTP به بالاترین قیمتی اشاره دارد که مشتری برای یک محصول یا خدمت حاضر به پرداخت آن است.
این عدد برای همه مشتریان یکسان نیست.
ممکن است یک شرکت برای گزارش مدیریتی اختصاصی ارزش زیادی قائل باشد، اما مجموعه دیگری با یک گزارش استاندارد نیاز خود را برطرف کند.
برای طراحی قیمت نهایی باید هر دو طرف معادله بررسی شوند:
از یک طرف: هزینه واقعی اجرای خدمت و سودآوری موردنیاز کسبوکار.
از طرف دیگر: ارزش مورد انتظار مشتری و تمایل او به پرداخت.
قیمتی که فقط بر اساس هزینه تعیین شود، ممکن است ارزش واقعی خدمت را منعکس نکند.
در مقابل، تعیین قیمت بالا بدون وجود ارزش قابل دفاع نیز میتواند مانع خرید شود.
چگونه تمایل مشتری به پرداخت را بررسی کنیم؟
برای شروع میتوان از ترکیب چند روش استفاده کرد.
مصاحبه با مشتریان فعلی
با مشتریانی که اخیراً خدمت مشابه دریافت کردهاند گفتوگو کنید.
از آنها بپرسید هنگام تصمیمگیری چه گزینههایی را بررسی کردهاند و کدام ویژگیهای پیشنهاد برایشان ارزشمندتر بوده است.
بررسی معاملات موفق و ناموفق
در سیستم CRM مشخص کنید چه تعداد مشتری به دلیل مبلغ، شرایط پرداخت، دامنه خدمات یا انتخاب رقیب خرید نکردهاند.
عبارت «قیمت بالا بود» بهتنهایی دلیل کافی برای کاهش قیمت نیست.
برای اجرای این بررسی، مقاله تحلیل شکست فروش؛ ۷ علت از دست رفتن معاملات میتواند به شناسایی دلایل واقعی عدم خرید کمک کند.
آزمایش پیشنهادهای متفاوت
میتوان برای بخشهای قابل مقایسه بازار، بستهها و ساختارهای قیمت متفاوتی طراحی کرد.
در این آزمایشها لازم است شرایط ارائه، نوع مشتری و سایر عوامل تا حد امکان کنترل شوند.
در غیر این صورت، تغییر نرخ تبدیل ممکن است ناشی از عوامل دیگری باشد.
نتایج هر آزمون باید در کنار حاشیه مشارکت و کیفیت مشتریان بررسی شوند.
چگونه سه پکیج را در صفحه فروش نمایش دهیم؟
نمایش قیمت نیز بخشی از تجربه تصمیمگیری مشتری است.
اگر جدول بستهها بیش از حد شلوغ باشد، مقایسه گزینهها دشوار میشود.
یک ساختار مناسب میتواند شامل این بخشها باشد:
ابتدا: نتیجه اصلی هر بسته.
سپس: خدمات و خروجیهای قابل تحویل.
بعد: محدودیتها و تعداد جلسات.
در ادامه: قیمت و شرایط پرداخت.
در پایان: اقدام بعدی مشتری.
برای مثال:
بسته شروع
مناسب کسبوکارهایی که میخواهند وضعیت فعلی بازاریابی را بشناسند.
شامل یک جلسه تحلیل، بررسی یک کانال و تحویل گزارش اولیه.
CTA: درخواست بسته شروع
بسته رشد
مناسب مجموعههایی که علاوه بر تحلیل، برنامه مشخصی برای اجرا میخواهند.
شامل دو جلسه، بررسی دو کانال و تهیه برنامه اجرایی ۳۰ روزه.
CTA: دریافت جزئیات بسته رشد
بسته راهبری
مناسب شرکتهایی که به تحلیل گستردهتر و همراهی تخصصی بیشتری نیاز دارند.
شامل چهار جلسه، بررسی سه کانال و برنامه اجرایی ۹۰ روزه همراه با بازبینی.
CTA: درخواست جلسه نیازسنجی
تفاوت CTAها نیز باید با میزان پیچیدگی تصمیم خرید هماهنگ باشد.
برای خدمت گرانقیمت و سفارشی، دعوت به جلسه نیازسنجی ممکن است مناسبتر از درخواست پرداخت فوری باشد.
آیا سه بسته همیشه بهترین انتخاب است؟
خیر.
وجود سه سطح قیمتگذاری میتواند مقایسه گزینهها را برای برخی مشتریان آسان کند، اما یک قانون قطعی برای همه بازارها نیست.
برای خدمات بسیار ساده، شاید دو گزینه کافی باشد.
در پروژههای پیچیده سازمانی نیز ممکن است ارائه بسته استاندارد همراه با قیمتگذاری سفارشی منطقیتر باشد.
تعداد پکیجها باید بر اساس تنوع واقعی نیازهای مشتری تعیین شود.
اگر مشتریان تفاوت معناداری میان گزینهها تشخیص نمیدهند، احتمالاً ساختار بستهها به بازبینی نیاز دارد.
چگونه قیمتگذاری بستهای خدمات را برای بازار ایران اجرا کنیم؟
در طراحی بستههای خدماتی برای بازار ایران، چند موضوع اجرایی اهمیت دارد.
تغییر هزینههای ارائه خدمت
هزینه پیمانکاران، نیروی متخصص، ابزارها یا خدمات جانبی ممکن است در طول زمان تغییر کند.
بنابراین، اعتبار زمانی پیشنهاد قیمت باید مشخص باشد.
برای مثال، میتوان در پیشفاکتور تاریخ اعتبار پیشنهاد را درج کرد و شرایط تغییر دامنه خدمات را جداگانه توضیح داد.
تفاوت خرید نقدی و اقساطی
امکان پرداخت مرحلهای میتواند برای برخی مشتریان مفید باشد، اما نباید بدون بررسی جریان نقدینگی شرکت ارائه شود.
اگر هزینه اجرای پروژه در ابتدای کار پرداخت میشود، دریافت بخش عمده مبلغ در آینده ممکن است فشار مالی ایجاد کند.
تعیین مرز خدمات سفارشی
بعضی مشتریان هنگام مذاکره درخواست خدمات بیشتری مطرح میکنند.
اگر این خدمات بدون اصلاح مبلغ و زمان اجرا به قرارداد اضافه شوند، سودآوری بسته کاهش مییابد.
بهتر است خدمات اضافه دارای فرایند درخواست، برآورد و تأیید مستقل باشند.
پرهیز از وعدههای مبهم
عبارتهایی مانند «مشاوره نامحدود»، «پشتیبانی همیشگی» یا «تضمین رشد فروش» بدون تعریف دقیق، میتوانند انتظار غیرواقعی ایجاد کنند.
پیشنهاد حرفهای باید تعهدات قابل اندازهگیری و قابل اجرا داشته باشد.
چگونه قیمتگذاری بستهای خدمات به افزایش ارزش هر خرید کمک میکند؟
در یک ساختار مناسب، مشتری میتواند با افزایش نیاز خود، از بسته پایه به سطح بالاتر منتقل شود.
برای مثال، مجموعهای ابتدا تحلیل اولیه بازاریابی دریافت میکند و در مرحله بعد به برنامه اجرایی گستردهتری نیاز پیدا میکند.
در این حالت، ارتقای بسته زمانی منطقی است که خدمت اضافی واقعاً برای مشتری ارزش داشته باشد.
این رویکرد با مفاهیم فروش ارتقایی (Upselling) و فروش مکمل (Cross-Selling) ارتباط دارد.
برای آشنایی با این مفاهیم و شاخص متوسط ارزش سفارش، مقاله افزایش ارزش خرید؛ ۷ راهکار افزایش فروش بدون مشتری جدید راهنمای مکمل مناسبی است.
البته افزایش مبلغ هر قرارداد بهتنهایی موفقیت محسوب نمیشود.
ممکن است بسته گرانتر هزینه اجرایی بیشتری داشته باشد یا رضایت مشتری را کاهش دهد.
بنابراین باید درآمد، حاشیه مشارکت و کیفیت تجربه مشتری را همزمان بررسی کرد.
نمونه گزارش مدیریتی عملکرد سه بسته
فرض کنید یک شرکت در طول یک ماه، ۲۰ قرارداد در سه سطح ثبت کرده است.
| شاخص | شروع | رشد | راهبری |
|---|---|---|---|
| تعداد فروش | ۸ | ۹ | ۳ |
| قیمت هر قرارداد | ۶ میلیون | ۱۰ میلیون | ۱۶ میلیون |
| درآمد کل | ۴۸ میلیون | ۹۰ میلیون | ۴۸ میلیون |
| هزینه متغیر کل | ۲۸٫۸ میلیون | ۴۹٫۵ میلیون | ۲۴ میلیون |
| حاشیه مشارکت کل | ۱۹٫۲ میلیون | ۴۰٫۵ میلیون | ۲۴ میلیون |
نتیجه این مثال فرضی:
کل درآمد: ۱۸۶ میلیون تومان
کل هزینه متغیر: ۱۰۲٫۳ میلیون تومان
کل حاشیه مشارکت: ۸۳٫۷ میلیون تومان
نسبت حاشیه مشارکت کل: ۴۵ درصد
در این سناریو، بسته رشد بیشترین سهم را در حاشیه مشارکت کل ایجاد کرده است.
اما نتیجهگیری درباره مناسب بودن ساختار قیمتگذاری به اطلاعات بیشتری نیاز دارد.
برای مثال، باید مشخص شود چند پیشنهاد برای هر بسته ارسال شده، چه تعداد رد شده و چه میزان زمان اجرایی مصرف شده است.
پنج شاخص مهم برای ارزیابی قیمتگذاری بستهای خدمات
۱. نرخ تبدیل پیشنهاد به قرارداد
فرمول:
نرخ تبدیل = (قراردادهای نهایی ÷ پیشنهادهای ارسالشده) × ۱۰۰
اگر از ۴۰ پیشنهاد، ۱۰ قرارداد بسته شود، نرخ تبدیل برابر با ۲۵ درصد است.
برای مقایسه بستهها، باید تعداد و کیفیت فرصتهای فروش نیز بررسی شود.
۲. سهم فروش هر بسته
این شاخص نشان میدهد هر گزینه چه سهمی از قراردادهای نهایی دارد.
افزایش سهم یک بسته ممکن است به تغییر نیازهای مشتریان یا نحوه معرفی پیشنهاد مربوط باشد.
۳. حاشیه مشارکت هر قرارداد
درآمد قرارداد را پس از کسر هزینههای متغیر اجرای آن بررسی کنید.
این معیار برای شناخت سودآوری مستقیم هر سطح اهمیت دارد.
۴. حاشیه مشارکت به ازای ساعت اجرای خدمت
در کسبوکارهایی که ظرفیت نیروی متخصص محدود است، مقایسه صرفاً بر اساس سود ریالی هر قرارداد کافی نیست.
فرمول:
حاشیه مشارکت به ازای ساعت = حاشیه مشارکت قرارداد ÷ ساعات کار مصرفشده
ممکن است یک بسته حاشیه مشارکت بیشتری ایجاد کند، اما زمان بسیار بیشتری نیز نیاز داشته باشد.
در نتیجه، تحلیل محدودیت ظرفیت اهمیت پیدا میکند.
۵. نرخ ارتقای بسته
این شاخص نشان میدهد چه سهمی از مشتریان در طول رابطه خود با کسبوکار، به بسته بالاتر منتقل شدهاند.
افزایش این نرخ تنها زمانی ارزشمند است که ارتقای خدمت متناسب با نیاز واقعی مشتری باشد.
هفت اشتباه رایج در طراحی پکیج خدماتی
اشتباه اول: طراحی بستهها فقط بر اساس قیمت رقبا
قیمت رقبا اطلاعات مفیدی فراهم میکند، اما ساختار هزینه، کیفیت و مخاطب هدف آنها ممکن است متفاوت باشد.
اشتباه دوم: تفاوت ظاهری بهجای تفاوت واقعی
اگر سه بسته تقریباً خدمات مشابهی داشته باشند، مشتری دلیل روشنی برای انتخاب گزینه گرانتر نخواهد داشت.
اشتباه سوم: پایین نگه داشتن غیرمنطقی قیمت پایه
بسته اولیه باید هزینههای قابل انتساب را پوشش دهد و با استراتژی مالی شرکت هماهنگ باشد.
اشتباه چهارم: ارائه خدمات نامحدود
تعهدات نامشخص میتوانند هزینه اجرا و اختلاف انتظارات را افزایش دهند.
اشتباه پنجم: نادیده گرفتن ظرفیت تیم
فروش تعداد بیشتری از بستههای سطح بالا، بدون ظرفیت کافی برای تحویل، ممکن است کیفیت خدمات را کاهش دهد.
اشتباه ششم: تمرکز بر درآمد و فراموش کردن سود
مبلغ قرارداد شاخص مهمی است، اما حاشیه مشارکت و هزینههای تحویل نیز باید بررسی شوند.
اشتباه هفتم: ثابت نگه داشتن بستهها بدون بازبینی
نیاز مشتریان، هزینهها و شرایط رقابت تغییر میکنند.
به همین دلیل، لازم است ساختار بستهها بهصورت دورهای و بر اساس شواهد بازبینی شود.
برنامه اجرایی ۳۰ روزه طراحی و آزمایش پکیجها
| بازه | اقدام | خروجی |
|---|---|---|
| روز ۱ تا ۷ | بررسی مشتریان، نیازها و خدمات پرفروش | گروههای هدف |
| روز ۸ تا ۱۴ | طراحی دامنه و خروجی سه بسته | جدول خدمات |
| روز ۱۵ تا ۲۰ | محاسبه هزینه و تعیین قیمت اولیه | مدل مالی |
| روز ۲۱ تا ۲۵ | تهیه صفحه معرفی و آموزش تیم فروش | پیشنهادهای آماده |
| روز ۲۶ تا ۳۰ | آغاز آزمایش محدود و ثبت بازخورد | گزارش اولیه |
این برنامه برای شروع آزمایش طراحی شده است.
تأیید سودآوری بلندمدت، نرخ خرید مجدد و رضایت مشتری ممکن است به دوره مشاهده طولانیتری نیاز داشته باشد.
چکلیست نهایی قیمتگذاری بستهای خدمات
پیش از عرضه پکیجها، موارد زیر را کنترل کنید:
-
هر بسته برای یک نیاز مشخص طراحی شده است.
-
نتیجه اصلی خدمات برای مشتری روشن است.
-
تفاوت واقعی میان بستهها وجود دارد.
-
هزینه متغیر هر بسته محاسبه شده است.
-
حاشیه مشارکت هدف مشخص است.
-
ظرفیت تیم برای تحویل بررسی شده است.
-
تعداد جلسات و مراحل اصلاح تعیین شدهاند.
-
خدمات خارج از دامنه تعریف شدهاند.
-
شرایط پرداخت و اعتبار پیشنهاد روشن است.
-
مسیر ارتقا یا تغییر بسته مشخص است.
-
اطلاعات فروش و هزینه اجرای واقعی ثبت میشوند.
-
زمان بازبینی قیمتها تعیین شده است.
جمعبندی؛ چگونه بدون تخفیف دائمی، خدمات را حرفهایتر بفروشیم؟
قیمتگذاری بستهای خدمات راهکاری برای تبدیل خدمات پراکنده به پیشنهادهای روشنتر و قابل مقایسه است.
در این روش، هر بسته باید یک گروه مشخص از نیازهای مشتری را پوشش دهد.
موفقیت ساختار قیمتگذاری فقط به انتخاب سه عدد متفاوت وابسته نیست. دامنه خدمات، ارزش مورد انتظار مشتری، هزینه واقعی اجرا، ظرفیت تیم و کیفیت ارائه پیشنهاد نیز اهمیت دارند.
کسبوکاری که این عوامل را در کنار یکدیگر بررسی میکند، میتواند تصمیمهای دقیقتری درباره قیمت و ترکیب خدمات بگیرد.
هدف اصلی، فروش گرانترین بسته به همه مشتریان نیست؛ هدف این است که هر مشتری متناسب با نیاز خود، پیشنهادی ارزشمند و از نظر اقتصادی قابل دفاع دریافت کند.
توسعه مهارتهای قیمتگذاری و مدیریت کسبوکار در مؤسسه امین
قیمتگذاری یکی از تصمیمهای مهم در مدیریت کسبوکار است؛ زیرا مستقیماً با جایگاه برند، فروش، هزینهها و سودآوری ارتباط دارد.
برای مدیریت حرفهای این موضوع، شناخت مشتری، تحلیل هزینه، مذاکره فروش و تصمیمگیری مدیریتی اهمیت دارد.
در مسیر آموزشی مدیریت مؤسسه آموزش عالی آزاد امین، مباحثی مانند بازاریابی، فروش، مدیریت تجربه مشتری، مذاکره و توسعه کسبوکار مورد توجه قرار میگیرند.
اگر مدیر یا صاحب کسبوکاری هستید و میخواهید تصمیمهای فروش و توسعه مجموعه را با روشهای مدیریتی ساختاریافتهتری پیش ببرید، از طریق صفحه دوره مدیریت کسبوکار MBA در مشهد با مسیر آموزشی مؤسسه امین آشنا شوید و برای دریافت راهنمای انتخاب دوره اقدام کنید.
سؤالات متداول درباره قیمتگذاری بستهای خدمات
قیمتگذاری بستهای خدمات چیست؟
روشی برای عرضه چند خدمت مرتبط در قالب بستههای مشخص با خروجی، دامنه و قیمت تعریفشده است. این روش میتواند با قیمتگذاری چندسطحی ترکیب شود.
آیا سه پکیج برای همه کسبوکارها مناسب است؟
خیر. تعداد مناسب بستهها به تنوع نیاز مشتری، پیچیدگی خدمات و مدل فروش بستگی دارد. در بعضی کسبوکارها دو سطح یا قیمتگذاری سفارشی مناسبتر است.
چگونه قیمت هر پکیج را محاسبه کنیم؟
ابتدا هزینههای قابل انتساب را محاسبه کنید. سپس حاشیه سود یا مشارکت موردنظر، ارزش خدمت برای مشتری، وضعیت رقابت و تمایل بازار به پرداخت را بررسی کنید.
تفاوت فروش بستهای با تخفیف چیست؟
در فروش بستهای، چند خدمت در قالب یک پیشنهاد مشخص ترکیب میشوند. تخفیف به کاهش قیمت فروش اشاره دارد. یک بسته الزاماً نباید شامل تخفیف باشد.
آیا پکیج گرانتر همیشه سودآورتر است؟
خیر. باید هزینه اجرای خدمات، زمان نیروی انسانی، هزینه جذب مشتری و سایر مخارج بررسی شوند.
چگونه مشتری را به انتخاب بسته مناسب راهنمایی کنیم؟
ابتدا نیاز، محدودیتها و نتیجه مورد انتظار او را مشخص کنید. سپس تفاوت خروجیها را توضیح دهید و گزینه متناسب با شرایط مشتری را پیشنهاد کنید.
چه زمانی باید قیمت پکیجها را تغییر دهیم؟
وقتی شواهد نشان میدهد هزینه اجرا، ارزش مورد انتظار مشتری، شرایط بازار یا عملکرد بستهها تغییر معناداری داشته است، قیمتها باید بازبینی شوند.
آیا قیمتگذاری بستهای خدمات برای مشاوران مستقل مناسب است؟
بله، به شرط آنکه خدمات قابل تعریف باشند و بتوان دامنه، زمان اجرا و خروجی آنها را مشخص کرد. در پروژههای بسیار سفارشی ممکن است قیمتگذاری موردی مناسبتر باشد.
نیاز به مشاوره کسب و کار دارید؟ از یک جلسه مشاوره رایگان کارشناسان موسسه امین استفاده کنید (100% رایگان)