تارگت فروش چیست؟ آموزش هدفگذاری واقعبینانه برای تیم فروش
تارگت فروش یکی از ابزارهای اصلی برنامهریزی و ارزیابی عملکرد تیم فروش است. بااینحال، تعیین یک عدد بزرگ برای درآمد ماه آینده الزاماً به معنای هدفگذاری حرفهای نیست. اگر هدف فروش با تعداد مشتریان بالقوه، ظرفیت تیم، نرخ تبدیل و شرایط واقعی بازار هماهنگ نباشد، ممکن است بهجای بهبود عملکرد، باعث تصمیمهای اشتباه شود.
فرض کنید مدیر یک شرکت اعلام میکند: «ماه آینده باید ۶۰۰ میلیون تومان بفروشیم.»
اما نمیداند برای رسیدن به این مبلغ چند قرارداد لازم است، چند فرصت فروش باید ایجاد شود و آیا کارشناسان ظرفیت پیگیری این تعداد مشتری را دارند یا خیر.
در چنین شرایطی، عدد ۶۰۰ میلیون تومان بیشتر یک خواسته مدیریتی است تا یک برنامه اجرایی.
در این مقاله یاد میگیریم تارگت فروش چیست، چگونه محاسبه میشود و چطور میتوان آن را به اهداف ماهانه، هفتگی و فردی تبدیل کرد.
تارگت فروش چیست؟
تارگت فروش یا Sales Target هدفی مشخص و قابلاندازهگیری است که برای فروش یک محصول، درآمد یک تیم یا عملکرد یک کارشناس در بازه زمانی معین تعریف میشود.
این هدف میتواند براساس درآمد، تعداد سفارشهای معتبر، تعداد قراردادها، سود ناخالص یا ترکیبی از شاخصها باشد.
برای مثال:
- فروش ۶۰۰ میلیون تومان محصول در یک ماه
- ثبت ۲۰ قرارداد جدید در یک فصل
- حفظ مقدار مشخصی از فروش مشتریان فعلی
- دستیابی به مقدار هدفگذاریشده سود ناخالص
نکته اصلی این است که هدف باید تعریف واضح، دوره اندازهگیری و مسئول مشخص داشته باشد.
تفاوت تارگت فروش با پیشبینی فروش
تارگت فروش نشان میدهد کسبوکار میخواهد به چه نتیجهای برسد.
اما پیشبینی فروش (Sales Forecast) برآورد میکند با اطلاعات و شرایط فعلی، چه نتیجهای محتمل است.
فرض کنید هدف شرکت برای ماه آینده ۶۰۰ میلیون تومان باشد، اما برآورد مبتنی بر فرصتهای فعلی و سابقه تبدیل، حدود ۴۵۰ میلیون تومان را نشان دهد.
این فاصله ۱۵۰ میلیون تومانی باید تحلیل شود.
مدیر میتواند با افزایش فرصتهای واجد شرایط، تغییر ترکیب محصول یا تقویت ظرفیت تیم برای کاهش شکاف برنامهریزی کند؛ اما نباید صرفاً پیشبینی را برابر با هدف مورد انتظار ثبت کند.
برای شناخت بیشتر مفهوم پیشبینی، مقاله پیشبینی فروش در بازار ناپایدار؛ راهنمای عملی مدیران در سایت امین مرتبط است.
چرا تعیین تارگت فروش بدون بررسی دادهها اشتباه است؟
گاهی هدف فروش از تقسیم یک عدد سالانه بر ۱۲ ماه به دست میآید.
مثلاً اگر شرکت برای سال آینده ۱۲ میلیارد تومان فروش بخواهد، مدیر بهسادگی هدف ماهانه یک میلیارد تومان تعیین میکند.
اما ممکن است فروش در بعضی ماهها کمتر باشد، چرخه قراردادها طولانی شود یا تیم در بخشی از سال ظرفیت کمتری داشته باشد.
تارگت منطقی باید با چهار موضوع ارتباط داشته باشد:
۱. عملکرد واقعی گذشته
۲. تعداد و کیفیت فرصتهای آینده
۳. ظرفیت زمانی و مهارتی کارشناسان
۴. وضعیت بازار و تقاضا
به همین دلیل، تعیین تارگت فروش بهتر است هم از بالا به پایین و هم از پایین به بالا بررسی شود.
در روش بالا به پایین، مدیر هدف مالی کسبوکار را مشخص میکند.
در روش پایین به بالا، ظرفیت واقعی تیم و فرصتهای فروش برآورد میشود.
مقایسه این دو روش نشان میدهد آیا رسیدن به هدف امکانپذیر به نظر میرسد یا به منابع و تغییرات بیشتری نیاز دارد.
۷ مرحله تعیین تارگت فروش واقعبینانه
مرحله اول: عملکرد فروش گذشته را بررسی کنید
ابتدا اطلاعات دورههای قبلی را استخراج کنید.
حداقل این موارد اهمیت دارند:
- درآمد فروش معتبر
- تعداد قراردادهای نهاییشده
- میانگین ارزش هر قرارداد
- نرخ تبدیل فرصتها به خرید
- طول چرخه فروش
- تعداد مشتریان جدید و فعلی
- شرایط غیرعادی مؤثر بر فروش
اگر قیمت محصولات در دوره جدید تغییر کرده است، رشد مبلغ فروش را نباید مستقیماً با افزایش تعداد مشتریان یکسان دانست.
همچنین اگر اطلاعات گذشته ناقص است، محدودیت آن را ثبت کنید و از ارائه برآورد بسیار دقیق خودداری کنید.
مرحله دوم: تعریف فروش معتبر را مشخص کنید
قبل از محاسبه تارگت فروش، باید روشن شود چه اتفاقی به معنای تحقق هدف است.
آیا سفارش تأییدشده مبناست؟ قرارداد امضاشده؟ فاکتور قطعی؟ یا مبلغ وصولشده؟
این موارد یکسان نیستند.
برای مثال، ممکن است تیم فروش قراردادی به ارزش ۳۰۰ میلیون تومان ثبت کند، اما پرداخت آن در چند مرحله انجام شود.
اگر هدف بر مبنای قرارداد است، نباید همان عدد را بدون توضیح بهعنوان وجه وصولشده گزارش کرد.
تعریف ثابت فروش معتبر باعث میشود نتیجه افراد و دورهها قابل مقایسه باشد.
مرحله سوم: میانگین ارزش قرارداد را محاسبه کنید
برای تبدیل هدف درآمدی به تعداد معاملات، ابتدا باید ارزش متوسط هر قرارداد را بشناسیم.
میانگین ارزش قرارداد = ارزش کل معاملات معتبر ÷ تعداد آن معاملات
فرض کنیم در یک مثال آموزشی، ۳۰ قرارداد به ارزش مجموع ۹۰۰ میلیون تومان بسته شدهاند.
در این صورت:
۹۰۰ ÷ ۳۰ = ۳۰ میلیون تومان
میانگین ارزش هر قرارداد ۳۰ میلیون تومان است.
اگر معاملات با ارزشهای بسیار متفاوت وجود دارند، بهتر است مشتریان و محصولات در گروههای جداگانه بررسی شوند؛ میانگین کلی ممکن است گمراهکننده باشد.
مرحله چهارم: تعداد قرارداد مورد نیاز را تعیین کنید
حالا فرض کنیم هدف ماه آینده ۶۰۰ میلیون تومان و ارزش متوسط قرارداد ۳۰ میلیون تومان است.
تعداد قرارداد مورد نیاز = هدف درآمدی ÷ متوسط ارزش قرارداد
۶۰۰ ÷ ۳۰ = ۲۰ قرارداد
بنابراین، با فرض ثابتماندن متوسط ارزش معامله، تیم باید ۲۰ قرارداد معتبر ثبت کند.
این یک محاسبه برنامهریزی است و تضمین نمیکند ارزش قراردادهای آینده دقیقاً برابر میانگین گذشته باشد.
مرحله پنجم: فرصتهای فروش مورد نیاز را برآورد کنید
برای ایجاد ۲۰ قرارداد، باید بدانیم چه سهمی از فرصتهای فروش به خرید تبدیل میشود.
فرض کنیم نرخ برد تاریخی معاملات واجد شرایط در گروه مشابه، ۲۵ درصد بوده است.
فرصتهای مورد نیاز = قراردادهای هدف ÷ نرخ برد بهصورت اعشاری
۲۰ ÷ ۰٫۲۵ = ۸۰ فرصت
بنابراین، در این مثال برای هدف ۲۰ قرارداد به حدود ۸۰ فرصت واجد شرایط نیاز داریم.
این ۸۰ فرصت لزوماً به معنای ۸۰ شماره تماس نیست؛ هر فرصت باید با معیار مشخصی وارد فرایند فروش شده باشد.
همچنین اگر چرخه فروش بیش از یک ماه طول بکشد، همه فرصتهای مورد نیاز نباید الزاماً در همان ماه ایجاد شوند. بخشی از قراردادهای ماه آینده میتوانند از فرصتهایی باشند که از ماههای قبل در پایپلاین قرار دارند.
مرحله ششم: ظرفیت تیم را با هدف مقایسه کنید
یکی از مهمترین مراحل تعیین تارگت فروش، بررسی ظرفیت واقعی کارکنان است.
فرض کنید تیم شما چهار کارشناس دارد و براساس ساعات کاری، مسئولیتها و پروندههای فعال، ظرفیت بررسی فرصتها به شکل زیر برآورد شده است:
| کارشناس | فرصت قابل پیگیری در دوره | قرارداد مورد انتظار با نرخ برد فرضی ۲۵٪ |
|---|---|---|
| کارشناس اول | ۳۰ | ۷٫۵ |
| کارشناس دوم | ۲۰ | ۵ |
| کارشناس سوم | ۲۰ | ۵ |
| کارشناس چهارم | ۱۰ | ۲٫۵ |
| مجموع | ۸۰ | ۲۰ |
اعداد اعشاری در ستون دوم نشاندهنده ارزش مورد انتظار آماری هستند، نه اینکه بتوان بخشی از یک قرارداد واقعی ثبت کرد.
اگر ظرفیت تیم تنها ۴۰ فرصت باشد، احتمالاً رسیدن به هدف ۲۰ قرارداد با نرخ برد ۲۵ درصد و میانگین معامله ۳۰ میلیون تومان واقعبینانه نیست.
در این حالت، راهحل صرفاً افزایش فشار بر فروشندگان نیست.
باید ظرفیت، کیفیت فرصتها، فرایند فروش یا خود هدف بازبینی شود.
مرحله هفتم: هدف را به برنامه هفتگی و شاخصهای کنترل تبدیل کنید
تارگت ماهانه زمانی قابل اجرا میشود که فعالیتهای مؤثر بر نتیجه مشخص شوند.
برای نمونه، میتوان گزارش هفتگی را با ستونهای زیر طراحی کرد:
| شاخص | مقدار هدف | مقدار واقعی |
|---|---|---|
| فرصت واجد شرایط در دست بررسی | براساس برنامه | ثبت از CRM |
| جلسات نیازسنجی | براساس نرخ تاریخی | ثبت واقعی |
| پیشنهادهای فروش معتبر | براساس قیف فروش | ثبت واقعی |
| قراردادهای موفق | براساس هدف دوره | ثبت واقعی |
| ارزش فروش | براساس تارگت | ثبت واقعی |
| فرصتهای بدون اقدام بعدی | حد کنترل تعیینشده | ثبت واقعی |
این جدول قرار نیست تعداد تماس را به تنها معیار موفقیت تبدیل کند.
تمرکز اصلی باید روی پیشرفت واقعی فرصتها و کیفیت خروجی باشد.
نمونه کامل محاسبه تارگت فروش ماهانه
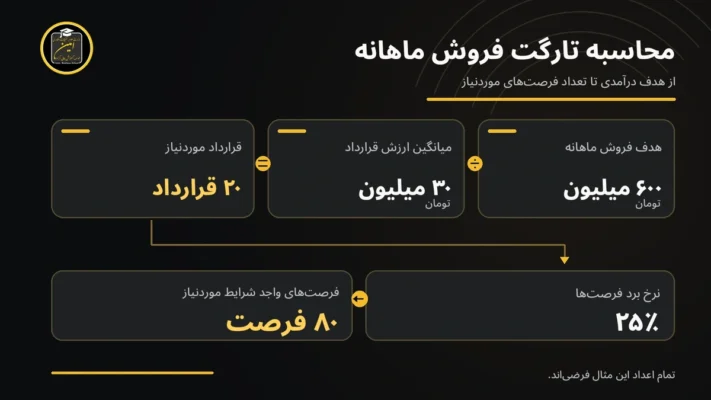
تمام اعداد این مثال فرضیاند.
| متغیر | مقدار |
|---|---|
| هدف درآمدی ماهانه | ۶۰۰ میلیون تومان |
| متوسط ارزش قرارداد | ۳۰ میلیون تومان |
| نرخ برد فرصتهای واجد شرایط | ۲۵٪ |
| قراردادهای مورد نیاز | ۲۰ |
| فرصتهای واجد شرایط مورد نیاز | ۸۰ |
| تعداد کارشناسان | ۴ |
این مدل نشان میدهد یک هدف درآمدی چگونه به تعداد قرارداد و سپس ظرفیت مورد نیاز تبدیل میشود.
اما قبل از تأیید نهایی، باید سه فرض را بررسی کرد:
اول: آیا متوسط قراردادها در ماه آینده نزدیک به عدد ۳۰ میلیون خواهد بود؟
دوم: آیا فرصتهای واجد شرایط کافی وجود دارند یا در زمان لازم ایجاد میشوند؟
سوم: آیا تیم ظرفیت پیگیری این فرصتها را در چرخه فروش مربوط دارد؟
اگر پاسخ یکی از این پرسشها منفی باشد، برنامه باید اصلاح شود.
تارگت فروش فردی را چگونه منصفانه تقسیم کنیم؟
تقسیم مساوی هدف میان همه کارشناسان همیشه منصفانه نیست.
ممکن است یک نفر تجربه بیشتری داشته باشد، فرد دیگری تازه استخدام شده باشد یا کارشناسان با گروههای متفاوت مشتری کار کنند.
در تعیین سهم هر فرد، بهتر است موارد زیر بررسی شوند:
- تعداد فرصتهای تخصیصیافته
- سابقه عملکرد در گروه مشتری مشابه
- ارزش متوسط معاملات
- تجربه و زمان لازم برای آمادهشدن نیروی جدید
- میزان اختیار و مسئولیت در فرایند فروش
- شرایط منطقه یا بازار تحت پوشش
همچنین باید از ایجاد هدفهایی که کارکنان برای رسیدن به آن ناچار به تخفیف غیرمنطقی یا ثبت فروش غیرواقعی شوند جلوگیری کرد.
برای تحلیل اختلاف عملکرد افراد، مقاله سیستم فروش یا فروشنده ضعیف؟ نیز میتواند مکمل مناسبی باشد.
اگر تیم فروش به تارگت نرسید چه کنیم؟
اولین اقدام نباید افزایش فشار یا تغییر فوری ساختار پاداش باشد.
ابتدا فاصله میان برنامه و عملکرد واقعی را بررسی کنید.
فرصت فروش کافی وجود نداشته است
در این حالت باید کیفیت و حجم کانالهای جذب، روش ارجاع فرصتها و برنامه بازاریابی بررسی شود.
فرصت کافی بوده اما قراردادهای کمی بسته شدهاند
ممکن است نیازسنجی، ارائه پیشنهاد، رقابت یا کیفیت پیگیری نیازمند بررسی باشد.
تعداد قرارداد مناسب بوده اما درآمد کمتر شده است
شاید میانگین ارزش معامله، ترکیب محصول یا تخفیفها تغییر کرده باشد.
فروش انجام شده اما در دوره هدف ثبت نشده است
ممکن است طول چرخه خرید بیشتر از فرض برنامهریزی باشد.
در چنین شرایطی باید تفاوت میان مشکل عملکرد و مشکل زمانبندی را مشخص کرد.
اشتباهات رایج در هدفگذاری فروش
تعیین هدف صرفاً براساس آرزوی رشد
افزایش ۵۰ درصدی هدف بدون بررسی ظرفیت و تقاضا، برنامه عملی ایجاد نمیکند.
استفاده از نرخ تبدیل نامرتبط
نرخ تبدیل فروش محصول ارزانقیمت را نباید بدون بررسی برای قرارداد سازمانی پیچیده استفاده کرد.
نادیدهگرفتن فصل و شرایط بازار
تقسیم مساوی هدف سالانه میان ماهها میتواند با الگوی تقاضای کسبوکار ناسازگار باشد.
ترکیب قرارداد با وجه وصولشده
تارگت قرارداد و تارگت وصول مطالبات دو مفهوم متفاوتاند و باید جداگانه گزارش شوند.
ارزیابی کارکنان صرفاً با نتیجه نهایی
وقتی توزیع لیدها و شرایط فروش متفاوت است، نتیجه نهایی بهتنهایی برای قضاوت درباره مهارت فرد کافی نیست.
چگونه تارگت فروش را در اکسل محاسبه کنیم؟
یک فایل ساده با چهار ورودی ایجاد کنید:
| سلول | داده |
|---|---|
| B2 | هدف درآمدی |
| B3 | میانگین ارزش قرارداد |
| B4 | نرخ برد بهصورت درصد |
| B5 | تعداد قرارداد هدف |
| B6 | تعداد فرصت مورد نیاز |
فرمول تعداد قرارداد:
=IF(B3>0,ROUNDUP(B2/B3,0),"")
فرمول تعداد فرصت مورد نیاز:
=IF(B4>0,ROUNDUP(B5/B4,0),"")
مثلاً اگر در B4 نرخ برد بهصورت 25% وارد شود، فرمول آن را بهدرستی محاسبه خواهد کرد.
این روش برای یک مدل ساده مناسب است. در برنامه واقعی بهتر است محصولات مختلف، فرصتهای باز و زمانبندی بستهشدن قراردادها نیز لحاظ شوند.
برنامه هفتروزه برای اصلاح هدفگذاری تیم فروش
| روز | اقدام |
|---|---|
| اول | استخراج فروش و قراردادهای دورههای گذشته |
| دوم | بررسی کیفیت داده و تعریف فروش معتبر |
| سوم | محاسبه ارزش متوسط معامله و نرخ برد |
| چهارم | برآورد تعداد قرارداد و فرصت لازم |
| پنجم | بررسی ظرفیت کارشناسان و پایپلاین |
| ششم | تعیین سهم افراد و شاخصهای کنترلی |
| هفتم | تصویب هدف و ایجاد گزارش هفتگی |
این برنامه برای طراحی اولیه است. اثربخشی تارگت باید در دورههای بعدی و براساس نتیجه واقعی سنجیده شود.
سؤالات متداول درباره تارگت فروش
تارگت فروش چگونه محاسبه میشود؟
میتوان هدف درآمدی را به تعداد قرارداد مورد نیاز تبدیل کرد و سپس با استفاده از نرخ برد، تعداد فرصتهای واجد شرایط لازم را برآورد کرد. در نهایت ظرفیت تیم و زمان چرخه فروش باید بررسی شود.
تفاوت تارگت فروش با KPI چیست؟
تارگت مقدار هدف یک شاخص در بازه معین است. KPI شاخصی است که برای سنجش عملکرد انتخاب میشود. مثلاً درآمد فروش میتواند KPI و فروش ۶۰۰ میلیون تومان در یک ماه تارگت آن باشد.
آیا همه فروشندگان باید تارگت یکسان داشته باشند؟
خیر. تجربه، ظرفیت، نوع مشتری، منطقه و کیفیت فرصتهای در اختیار افراد ممکن است متفاوت باشد.
آیا افزایش تارگت باعث افزایش فروش میشود؟
الزاماً خیر. هدف میتواند به تمرکز و برنامهریزی کمک کند، اما بدون منابع، تقاضا و فرایند مناسب، افزایش عدد هدف بهتنهایی تضمینکننده عملکرد بهتر نیست.
اگر داده تاریخی کافی نداریم چه کنیم؟
میتوان با فرضهای شفاف و یک دوره آزمایشی شروع کرد. سپس براساس نتایج واقعی، ارزش متوسط قرارداد، نرخ برد و ظرفیت تیم را بهروزرسانی کرد.
جمعبندی؛ هدف فروش باید قابل اجرا باشد
تارگت فروش زمانی ارزش مدیریتی دارد که بتوان آن را به تعداد قرارداد، فرصتهای واجد شرایط، ظرفیت تیم و اقدامات قابلاندازهگیری تبدیل کرد.
مدیر حرفهای فقط اعلام نمیکند که ماه آینده چقدر باید فروش داشته باشد؛ بلکه مشخص میکند چه منابع و شرایطی برای رسیدن به آن هدف لازم است.
اگر میان هدف درآمدی و ظرفیت واقعی فاصله وجود دارد، باید این شکاف پیش از شروع دوره بررسی شود.
مدیریت فروش را از حدس به برنامه تبدیل کنید
اگر صاحب کسبوکار یا مدیر فروشی هستید که در تعیین هدف، مدیریت تیم و ارزیابی نتیجهها با چالش روبهرو شدهاید، توسعه مهارتهای مدیریتی میتواند به تصمیمگیری دقیقتر کمک کند.
در دوره مدیریت کسبوکار مؤسسه امین، مباحث فروش، بازاریابی، منابع انسانی و سیستمسازی با مسائل اجرایی مدیران پیوند داده میشوند.
مشاهده دوره MBA مدیریت مؤسسه امین و دریافت مشاوره