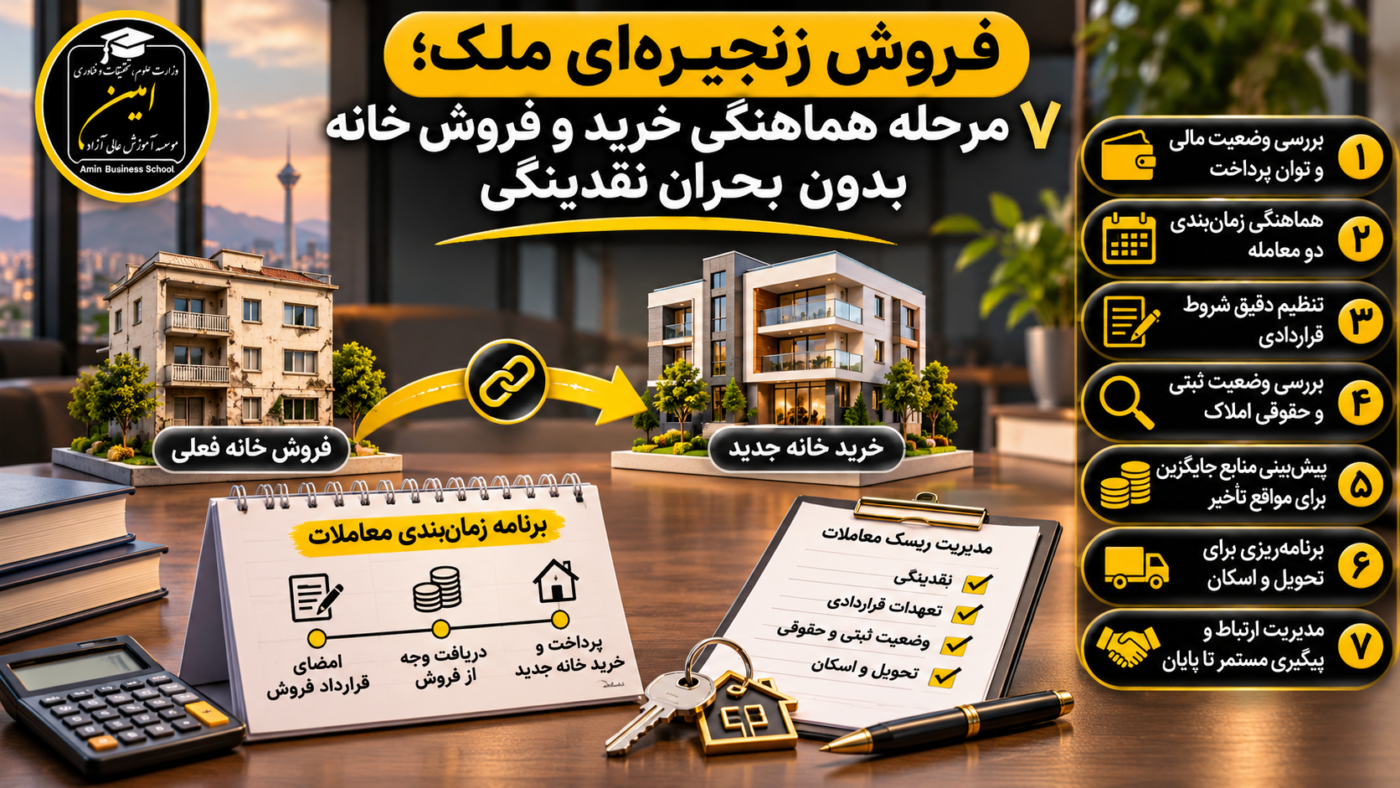
فروش زنجیرهای ملک؛ ۷ مرحله هماهنگی خرید و فروش خانه
فروش زنجیرهای ملک؛ ۷ مرحله هماهنگی خرید و فروش خانه
فروش زنجیرهای ملک؛ ۷ مرحله هماهنگی خرید و فروش خانه بدون بحران نقدینگی
فرض کنید مالک یک آپارتمان در مشهد هستید و میخواهید خانه فعلی خود را بفروشید تا آپارتمان بزرگتری بخرید.
برای خانه فعلی یک خریدار پیدا شده است. همزمان، ملک جدیدی را نیز انتخاب کردهاید که از نظر موقعیت، متراژ و امکانات با نیاز خانواده شما هماهنگ است.
ظاهراً شرایط برای تبدیلبهاحسن فراهم شده؛ اما یک مشکل مهم وجود دارد.
خریدار خانه شما قرار است بخش عمده پول را ۲۰ روز دیگر پرداخت کند، درحالیکه فروشنده خانه جدید درخواست کرده است قسمت قابلتوجهی از مبلغ معامله زودتر به حسابش واریز شود.
حالا با دو قرارداد، چند تاریخ پرداخت و احتمال تأخیر یکی از طرفین مواجه هستید.
اگر پول فروش خانه قبلی بهموقع نرسد، تعهد خرید خانه جدید را چگونه انجام خواهید داد؟
این مسئله، یکی از مهمترین چالشهای فروش زنجیرهای ملک است.
در چنین معاملاتی، فروش یک ملک و خرید ملک دیگر از نظر مالی و زمانی به یکدیگر وابسته هستند.
اگر این وابستگی بهدرستی مدیریت نشود، ممکن است مالک با کمبود نقدینگی، تأخیر در انتقال سند، پرداخت هزینههای اضافی یا حتی اختلاف قراردادی مواجه شود.
راهکار اصلی، صرفاً هماهنگ کردن تاریخ دو قرارداد نیست.
برای مدیریت حرفهای باید جریان ورود و خروج پول، وضعیت حقوقی املاک، زمان تحویل و برنامه جایگزین را بهصورت یکپارچه بررسی کرد.
در این مقاله، روش اجرای فروش زنجیرهای ملک را در هفت مرحله آموزش میدهیم و با مثال عددی نشان میدهیم چگونه ریسک نقدینگی و تعهدات همزمان را کنترل کنید.
فروش زنجیرهای ملک چیست؟
فروش زنجیرهای ملک به وضعیتی گفته میشود که انجام یک معامله ملکی به نتیجه یا منابع مالی حاصل از معامله دیگری وابسته باشد.
برای مثال، فردی میخواهد خانه فعلی خود را بفروشد و با پول حاصل از آن، خانه جدیدی خریداری کند.
گاهی این زنجیره فقط دو معامله دارد؛ اما ممکن است طولانیتر شود.
فرض کنید:
- شخص اول قصد فروش آپارتمان خود برای خرید ملک دوم را دارد.
- فروشنده ملک دوم میخواهد با پول فروش آن، خانه سومی تهیه کند.
- فروشنده خانه سوم نیز برای تخلیه یا انجام تعهدات خود به معامله دیگری وابسته است.
در این حالت، تأخیر یک معامله ممکن است چند معامله دیگر را تحت تأثیر قرار دهد.
البته اصطلاح «فروش زنجیرهای» در این مقاله یک مفهوم مدیریتی و معاملاتی است و نباید آن را با عنوان یک نوع قرارداد مستقل در قوانین ایران اشتباه گرفت.
هر معامله باید از نظر طرفین، موضوع، ثمن، تعهدات، شیوه ثبت و الزامات قانونی بهصورت مستقل بررسی شود.
چرا فروش زنجیرهای ملک پرریسک است؟
ریسک اصلی زمانی شکل میگیرد که یک شخص، تعهد قطعی مالی ایجاد کرده اما منابع لازم برای ایفای آن هنوز وصول نشدهاند.
برای مثال، خریدار خانه فعلی شما ممکن است قرارداد امضا کرده باشد، ولی هنوز مبلغ اصلی را پرداخت نکرده باشد.
از سوی دیگر، فروشنده ملک جدید انتظار دارد شما در تاریخ مشخصی وجه را پرداخت کنید.
در این شرایط، وجود قرارداد فروش بهتنهایی به معنای در دسترس بودن پول نیست.
چهار نوع ریسک باید جداگانه بررسی شوند:
| نوع ریسک | نمونه مسئله |
|---|---|
| نقدینگی | وجه فروش خانه قبلی دیرتر وصول میشود |
| قراردادی | یکی از طرفین تعهد خود را انجام نمیدهد |
| ثبتی و حقوقی | انتقال رسمی سند با مانع مواجه میشود |
| تحویل و اسکان | خانه قبلی تخلیه شده اما ملک جدید آماده تحویل نیست |
برای کاهش این ریسکها، باید پیش از پذیرش تعهدات جدید، وضعیت هر معامله مشخص شود.
در راهنمای Fidelity درباره خرید و فروش همزمان خانه، بر بررسی منابع مالی، انعطافپذیری زمانبندی، هزینههای نگهداری دو ملک و داشتن برنامه جایگزین تأکید شده است.
این راهنما مربوط به بازار آمریکا است؛ بنابراین ابزارهای تأمین مالی و شروط قراردادی معرفیشده در آن الزاماً با همان شرایط در ایران قابل استفاده نیستند.
سه روش اصلی هماهنگی خرید و فروش خانه
پیش از طراحی زنجیره معاملات، باید تصمیم بگیرید کدام ترتیب با وضعیت مالی و زمانی شما مناسبتر است.
روش اول: ابتدا خانه فعلی را بفروشید، سپس خرید کنید
در این روش، فروشنده ابتدا ملک فعلی خود را معامله میکند و پس از مشخص شدن منابع مالی، برای خرید ملک جدید اقدام میکند.
مزیت اصلی: مبلغ قابل دسترس برای خرید، روشنتر خواهد بود.
ریسک اصلی: ممکن است خانه قبلی تحویل داده شود، اما هنوز ملک مناسبی برای خرید پیدا نشده باشد.
این روش برای افرادی قابل بررسی است که بخش زیادی از بودجه خرید جدیدشان به فروش خانه فعلی وابسته است.
البته حتی پس از انجام معامله فروش نیز باید وضعیت وصول مبالغ، انتقال سند و تعهدات باقیمانده کنترل شود.
روش دوم: ابتدا خانه جدید را بخرید، سپس ملک قبلی را بفروشید
در این حالت، شخص قبل از فروش خانه فعلی، معامله خرید جدید را انجام میدهد.
مزیت اصلی: انتخاب خانه جدید تحت فشار زمان تخلیه ملک قبلی انجام نمیشود.
ریسک اصلی: ممکن است منابع مالی کافی برای پرداخت تعهدات خرید در دسترس نباشد.
این روش تنها زمانی قابل بررسی است که خریدار توان تأمین مالی تعهدات را بدون اتکای نامطمئن به فروش ملک قبلی داشته باشد.
اگر تأمین وجه به تسهیلات بانکی یا منابع دیگر وابسته است، باید شرایط قطعی، زمان پرداخت و تعهدات مرتبط بررسی شوند.
نباید دریافت وام احتمالی یا فروش پیشبینیشده را معادل وجه نقد آماده دانست.
روش سوم: فروش و خرید را با زمانبندی هماهنگ انجام دهید
در این روش، تلاش میشود مراحل دریافت وجه از معامله اول با تعهدات پرداخت معامله دوم هماهنگ شوند.
برای مثال، زمان دریافت بخش مهمی از ثمن فروش خانه قبلی، پیش از موعد پرداخت همان مبلغ برای خرید خانه جدید قرار میگیرد.
این روش میتواند نیاز به سرمایه واسطهای را کاهش دهد.
بااینحال، موفقیت آن به تحقق تعهدات هر دو معامله وابسته است.
در راهنمای NerdWallet درباره خرید و فروش همزمان خانه، هماهنگی زمان نهاییشدن معاملات و پیشبینی شرایط جایگزین از موضوعات مهم معرفی شدهاند.
برای بازار ایران نیز اصل مدیریت همزمان زمان و نقدینگی قابل استفاده است، اما شکل توافق و آثار آن باید مطابق مقررات داخلی تعیین شود.
۷ مرحله مدیریت حرفهای فروش زنجیرهای ملک
مرحله اول: وضعیت مالی خریدار را پیش از معامله مشخص کنید
نخست باید منابع مالی واقعی برای خرید ملک جدید محاسبه شوند.
در این مرحله، سه گروه منابع را جدا کنید.
منابع قطعی و در دسترس: پولی که هماکنون امکان استفاده از آن وجود دارد.
منابع تعهدشده اما وصولنشده: مبالغی که طرف معامله متعهد به پرداخت آنها شده، ولی هنوز دریافت نشدهاند.
منابع احتمالی: وجهی که ممکن است از فروش آینده ملک، دریافت تسهیلات یا سایر اقدامات حاصل شود.
این تفکیک اهمیت زیادی دارد.
برای مثال، اگر مالک آپارتمان خود را با قیمت ۸ میلیارد تومان آگهی کرده، نباید تمام این مبلغ را در برنامه مالی خرید جدید قطعی بداند.
حتی پس از توافق فروش، ممکن است هزینهها، بدهیهای مرتبط یا اقساط وصولنشده وجود داشته باشند.
فرمول منابع خالص حاصل از فروش
منابع خالص فروش = مبلغ وصولشده یا قابل وصول معامله − بدهیها و هزینههای قابل انتساب به فروش
برای برآورد آینده میتوان از مبلغ مورد انتظار استفاده کرد؛ اما نتیجه باید با عنوان «برآورد» گزارش شود.
همچنین برای برنامه پرداخت، باید زمان دسترسی واقعی به وجه مشخص باشد.
مرحله دوم: قیمت قابل تحقق ملک فعلی را برآورد کنید
یکی از اشتباهات رایج، تعیین بودجه خرید بر اساس قیمت دلخواه فروشنده است.
فرض کنید مالک قیمت خانه فعلی را ۹ میلیارد تومان تعیین کرده است.
اما املاک مشابه در همان منطقه، با شرایط متفاوتی عرضه میشوند و هنوز خریدار واجد شرایطی برای مبلغ موردنظر وجود ندارد.
در این وضعیت، ساختن تعهد خرید قطعی بر مبنای فروش ۹ میلیارد تومانی میتواند پرریسک باشد.
برای تصمیم دقیقتر، بهتر است سه مقدار ثبت شوند:
| نوع قیمت | کاربرد |
|---|---|
| قیمت پیشنهادی مالک | مبنای اولیه عرضه |
| قیمت قابل دفاع براساس بازار | نتیجه تحلیل املاک مشابه |
| قیمت محافظهکارانه قابل بررسی | سناریوی مدیریت ریسک |
هیچیک از این مقادیر بدون تحقق معامله و وصول وجه، نقدینگی قطعی محسوب نمیشوند.
برای ارزیابی مناسبتر میتوانید از روشهای مقاله نحوه بررسی، ارزیابی و قیمتگذاری ملک قبل از خرید و فروش در سایت مؤسسه امین استفاده کنید.
در این تحلیل باید تفاوت قیمت آگهی و قیمت معاملات انجامشده نیز لحاظ شود.
مرحله سوم: فاصله مالی دو معامله را محاسبه کنید
در فروش زنجیرهای ملک، قیمت خانه جدید بهتنهایی بودجه موردنیاز را تعیین نمیکند.
هزینههای مرتبط با دو معامله نیز اهمیت دارند.
این هزینهها ممکن است شامل حقالزحمه قانونی خدمات املاک، هزینههای انتقال، بدهیهای قابل تسویه، تعمیرات ضروری، جابهجایی یا اسکان موقت باشند.
بهتر است تمام هزینهها بهصورت جداگانه ثبت شوند.
فرمول کسری نهایی منابع مالی
کسری مالی = کل پرداختهای موردنیاز − مجموع منابع خالص قابل استفاده
اگر نتیجه مثبت باشد، به همان میزان منابع بیشتری نیاز خواهید داشت.
اگر نتیجه صفر یا منفی باشد، ممکن است از نظر مجموع مبلغ، منابع کافی وجود داشته باشد.
اما این محاسبه هنوز یک مسئله مهم را بررسی نکرده است:
آیا پول در تاریخ مناسب در دسترس خواهد بود؟
برای پاسخ باید مرحله بعد را اجرا کنیم.
مرحله چهارم: جدول جریان نقدی معامله بسازید
مهمترین ابزار مدیریت فروش زنجیرهای، جدول ورود و خروج پول براساس تاریخ است.
در این جدول باید مشخص شود:
- چه مبلغی قرار است دریافت شود؟
- وجه در چه تاریخی وصول خواهد شد؟
- چه پرداختهایی به فروشنده ملک جدید تعهد شدهاند؟
- چه هزینههایی پیش از انتقال سند ایجاد میشوند؟
- در هر تاریخ چقدر وجه در دسترس باقی میماند؟
برنامه مالی باید بر اساس زمان تحقق پرداختها تهیه شود، نه فقط جمع نهایی آنها.
برای مثال، ممکن است منابع کل برای خرید تقریباً کافی باشند، اما به دلیل فاصله زمانی دریافت و پرداخت، کسری موقت قابلتوجهی ایجاد شود.
در ادامه، این موضوع را با یک مثال کامل بررسی میکنیم.
مرحله پنجم: تعهدات دو معامله را از نظر حقوقی هماهنگ کنید
در معامله زنجیرهای، تاریخهای پرداخت، انتقال سند و تحویل هر ملک باید بهصورت مستقل و روشن تعیین شوند.
برای مثال، نباید فقط در گفتوگوهای شفاهی توافق شود که:
«هر وقت پول خانه قبلی رسید، مبلغ خانه جدید پرداخت میشود.»
چنین عبارتی ممکن است در عمل باعث اختلاف درباره موعد پرداخت یا تحقق تعهد شود.
بهتر است با کمک مشاور حقوقی و دفتر اسناد رسمی، امکان تنظیم شرایط روشن و قانونی بررسی شود.
مواردی که باید درباره آنها تعیین تکلیف شود عبارتاند از:
۱. تاریخ و مبلغ هر پرداخت
۲. روش احراز انجام پرداخت
۳. زمان و شرایط انتقال سند رسمی
۴. وضعیت تأخیر در تعهدات
۵. شرایط قانونی فسخ، انفساخ یا خاتمه معامله، در صورت امکان
۶. تکلیف وجوه پرداختشده در وضعیتهای مختلف
۷. تاریخ و وضعیت تحویل ملک
۸. نحوه رسیدگی به اختلافهای احتمالی
در حقوق ایران، ماده ۲۱۹ قانون مدنی اصل لزوم قراردادهای صحیح را بیان میکند.
بنابراین، نباید تصور کرد ناموفق بودن فروش ملک قبلی بهطور خودکار تعهدات ناشی از قرارداد خرید جدید را از بین میبرد.
اگر قرار است انجام معامله دوم تحت تأثیر وضعیت معامله اول باشد، امکان و شیوه حقوقی چنین ترتیبی باید پیش از ایجاد تعهد بررسی شود.
مرحله ششم: زمان انتقال سند و تحویل ملک را جداگانه برنامهریزی کنید
یکی از اشتباهات مهم، یکسان فرض کردن انتقال سند و تحویل فیزیکی ملک است.
ممکن است سند خانه قبلی در یک تاریخ منتقل شود، اما توافق تحویل برای چند روز بعد باشد.
همچنین امکان دارد سند خانه جدید آماده انتقال باشد، ولی ملک همچنان در تصرف مالک یا مستأجر قرار داشته باشد.
بنابراین، برای هر دو ملک باید تاریخهای زیر بهصورت جداگانه مشخص شوند:
موعد پرداخت: زمان ایفای تعهد مالی.
موعد تنظیم سند: زمان انجام تشریفات انتقال رسمی.
موعد تحویل: زمانی که ملک طبق توافق باید در اختیار خریدار قرار گیرد.
تطبیق این تاریخها برای جلوگیری از مشکل اسکان اهمیت دارد.
برای مثال، اگر خانه قبلی باید ۲۰ آذر تحویل شود، اما خانه جدید تا ۳۰ آذر آماده نیست، فاصله دهروزه باید از قبل مدیریت شود.
راهکار میتواند توافق قانونی بر سر تغییر موعد تحویل یا تهیه اسکان موقت باشد.
اما چنین ترتیباتی باید روشن، مورد توافق و از نظر حقوقی قابل اجرا باشند.
مرحله هفتم: برنامه جایگزین برای شکست زنجیره داشته باشید
حتی با برنامهریزی دقیق، بعضی عوامل خارج از کنترل طرفین باقی میمانند.
ممکن است پرداختی دیرتر انجام شود، بررسی سند زمان ببرد یا یکی از معاملات به نتیجه نرسد.
به همین دلیل، پیش از ایجاد تعهد قطعی باید سناریوهای جایگزین بررسی شوند.
برای مثال:
- اگر خانه قبلی در زمان موردنظر فروخته نشود چه میکنیم؟
- اگر خریدار در پرداخت تأخیر داشته باشد چه منابعی در دسترس است؟
- اگر ملک جدید آماده انتقال نباشد چه اقدامی انجام میشود؟
- آیا امکان اسکان موقت وجود دارد؟
- آیا توانایی تأمین کسری نقدینگی از منابع قانونی و قطعی را داریم؟
- چه زمانی باید ادامه معامله یا شرایط آن دوباره بررسی شود؟
برنامه جایگزین باید پیش از وقوع بحران طراحی شود، نه پس از سررسید تعهدات.
مثال عملی فروش زنجیرهای ملک با محاسبه نقدینگی
فرض کنید خانوادهای قصد دارد خانه فعلی خود را بفروشد و خانه بزرگتری خریداری کند.
تمام اعداد زیر فرضی و صرفاً برای آموزش هستند.
مشخصات مالی دو معامله
| شاخص | مبلغ |
|---|---|
| قیمت فروش خانه فعلی | ۸٫۴ میلیارد تومان |
| بدهیها و هزینههای قابل انتساب به فروش | ۰٫۲۵ میلیارد تومان |
| منابع خالص حاصل از فروش | ۸٫۱۵ میلیارد تومان |
| پسانداز نقدی خانواده | ۰٫۹ میلیارد تومان |
| مجموع منابع قابل انتظار | ۹٫۰۵ میلیارد تومان |
در طرف خرید:
| شاخص | مبلغ |
|---|---|
| قیمت خانه جدید | ۹٫۲ میلیارد تومان |
| هزینههای قابل انتساب به خرید | ۰٫۲۵ میلیارد تومان |
| هزینه جابهجایی و اسکان | ۰٫۱۵ میلیارد تومان |
| کل پرداختهای موردنیاز | ۹٫۶ میلیارد تومان |
محاسبه کسری نهایی
۹٫۶ − ۹٫۰۵ = ۰٫۵۵ میلیارد تومان
بنابراین، این خانواده در سناریوی فرضی به ۵۵۰ میلیون تومان منابع اضافی نیاز دارد.
اگر بخواهند ۲۰۰ میلیون تومان نیز بهعنوان ذخیره نقدی دستنخورده نگه دارند، کسری نسبت به هدف نقدینگی به ۷۵۰ میلیون تومان میرسد.
نکته: ذخیره احتیاطی هزینه قطعی نیست؛ هدف آن حفظ توان مالی در شرایط نامطمئن است.
اما هنوز باید زمان پرداختها بررسی شود.
نمونه جدول زمانبندی دریافت و پرداخت پول
فرض کنید برای دو معامله، برنامه زیر پیشنهاد شده است.
مبالغ بر حسب میلیارد تومان هستند.
| روز | رویداد | ورود پول | خروج پول | مانده نقدی |
|---|---|---|---|---|
| روز صفر | پسانداز موجود | ۰٫۹ | ۰ | ۰٫۹ |
| روز ۱۵ | دریافت قسط اول فروش | ۱ | ۰ | ۱٫۹ |
| روز ۲۰ | پرداخت اول خرید | ۰ | ۰٫۸ | ۱٫۱ |
| روز ۳۵ | دریافت قسط دوم فروش | ۳ | ۰ | ۴٫۱ |
| روز ۴۰ | پرداخت دوم خرید | ۰ | ۳٫۴ | ۰٫۷ |
| روز ۵۰ | دریافت قسط آخر فروش و پرداخت هزینههای فروش | ۴٫۴ | ۰٫۲۵ | ۴٫۸۵ |
| روز ۶۰ | پرداخت آخر خرید و هزینههای آن | ۰ | ۵٫۲۵ | ۰٫۴− |
| روز ۶۵ | هزینه جابهجایی | ۰ | ۰٫۱۵ | ۰٫۵۵− |
این جدول فرض میکند تمام دریافتها دقیقاً در موعد مقرر انجام شوند.
نتیجه نشان میدهد حتی در شرایط تحقق برنامه، خانواده برای تکمیل تعهدات به ۵۵۰ میلیون تومان منابع اضافی نیاز خواهد داشت.
اگر قسط دوم فروش دیرتر پرداخت شود چه میشود؟
حالا فرض کنید مبلغ ۳ میلیارد تومانی که باید در روز ۳۵ وصول شود، تا روز ۴۷ به تأخیر بیفتد.
در روز ۴۰، خانواده باید ۳٫۴ میلیارد تومان بابت خرید خانه جدید پرداخت کند.
اما مانده نقدی قبل از آن پرداخت، فقط ۱٫۱ میلیارد تومان خواهد بود.
بنابراین:
۳٫۴ − ۱٫۱ = ۲٫۳ میلیارد تومان
در این تاریخ، کسری نقدینگی موقت برابر با ۲٫۳ میلیارد تومان خواهد بود.
اگر حفظ ذخیره ۲۰۰ میلیون تومانی هم ضروری باشد، نیاز نقدینگی در آن مقطع به ۲٫۵ میلیارد تومان میرسد.
این در حالی است که کسری نهایی کل معامله فقط ۵۵۰ میلیون تومان بود.
نتیجه مدیریتی مهم
در فروش زنجیرهای ملک باید دو شاخص جداگانه محاسبه شوند:
کسری نهایی: تفاوت مجموع منابع و پرداختها در انتهای برنامه.
بیشترین کسری زمانی: بزرگترین کمبود وجه در هر مقطع از برنامه پرداخت.
ممکن است کسری نهایی کوچک باشد، اما به دلیل تأخیر یک قسط، نیاز به نقدینگی موقت بسیار بزرگتر شود.
به همین دلیل، تصمیم خرید نباید فقط با جمع و تفریق قیمت دو خانه گرفته شود.
چگونه بیشترین کسری نقدینگی را در اکسل محاسبه کنیم؟
برای تحلیل دقیقتر میتوانید جدول جریان نقدی را در Excel تهیه کنید.
ساختار فایل
| ستون | عنوان |
|---|---|
| A | تاریخ یا روز معامله |
| B | شرح رویداد |
| C | ورود وجه |
| D | خروج وجه |
| E | مانده نقدی |
| F | کسری نقدینگی |
| G | وضعیت تحقق |
برای مانده نقدی، اگر ردیف دوم اولین رویداد است، در سلول E2 بنویسید:
=C2-D2
در سلول E3:
=E2+C3-D3
فرمول را برای ردیفهای بعدی کپی کنید.
محاسبه کسری هر تاریخ
در سلول F2:
=MAX(0,-E2)
این فرمول در صورت منفی بودن مانده، میزان کسری را نشان میدهد.
محاسبه بیشترین کسری
اگر اطلاعات در ردیفهای ۲ تا ۲۰ قرار دارند:
=MAX(F2:F20)
خروجی نشان میدهد در کدام مقطع بیشترین کمبود وجه ایجاد میشود.
کنترل وضعیت تحقق
پیشنهاد میشود وضعیت هر دریافت یا پرداخت با یکی از موارد زیر ثبت شود:
- انجامشده و تأییدشده
- تعهدشده اما انجامنشده
- در انتظار بررسی
- احتمالی
برای محاسبه مانده واقعی، فقط مبالغی را بهعنوان وجه در دسترس لحاظ کنید که واقعاً وصول شده و قابلیت استفاده دارند.
گزارش پیشبینیشده و گزارش نقدینگی واقعی باید از هم جدا باشند.
چگونه قیمت فروش خانه قبلی را با برنامه خرید هماهنگ کنیم؟
یکی از نقاط حساس زنجیره، قیمتگذاری خانه فعلی است.
اگر قیمت فروش بیش از حد خوشبینانه تعیین شود، ممکن است ملک در زمان موردنظر معامله نشود.
در مقابل، پایین آوردن شتابزده قیمت فقط برای رسیدن به موعد پرداخت خانه جدید نیز میتواند به زیان فروشنده منجر شود.
برای تصمیم بهتر، باید سه موضوع را بررسی کنید.
قیمت قابل دفاع
قیمت را با املاک مشابه و شرایط واقعی عرضه و معامله مقایسه کنید.
زمان موردنیاز فروش
میزان تقاضا، بازدیدها و پیشنهادهای جدی میتوانند اطلاعاتی درباره امکان فروش در بازه موردنظر فراهم کنند.
حداقل مبلغ خالص موردنیاز
مشخص کنید پس از کسر بدهیها و هزینههای فروش، چه مبلغی باید در اختیار خانواده قرار گیرد.
این عدد لزوماً همان قیمت پیشنهادی آگهی نیست.
در مقاله فروش ملک در بازار راکد؛ راهکارهای قیمتگذاری و مذاکره مؤسسه امین، روشهای بررسی قیمت و مدیریت فروش در شرایط کاهش تقاضا توضیح داده شده است.
اصل مهم: قیمت باید بر اساس بازار و شرایط واقعی ملک تعیین شود؛ نه صرفاً مبلغی که برای خرید خانه بعدی نیاز دارید.
آیا میتوان خرید ملک جدید را مشروط به فروش خانه قبلی کرد؟
در بعضی نظامهای معاملاتی، خرید مشروط به فروش خانه فعلی با سازوکار قراردادی خاصی انجام میشود.
اما نباید این راهکار را بدون بررسی، به همان شکل در حقوق ایران اجرا کرد.
در بازار ایران، امکان و آثار هر شرط باید با توجه به ماهیت توافق، الزامات ثبت رسمی و مقررات لازمالاجرا بررسی شود.
برای مثال، ممکن است طرفین درباره تاریخ پرداخت، شرایط تحقق تعهدات یا راهکارهای خاتمه قرارداد مذاکره کنند.
اما درج یک عبارت کلی مانند «در صورت فروش نرفتن خانه قبلی، معامله دوم خودبهخود لغو میشود» لزوماً اثر حقوقی موردنظر را ایجاد نمیکند.
همچنین نوع قرارداد و شکل ثبت رسمی آن اهمیت دارد.
مطابق ماده ۲ قانون الزام به ثبت رسمی معاملات اموال غیرمنقول، امکان تنظیم و ثبت قراردادهای خصوصی مربوط به املاک در دفاتر اسناد رسمی با درج مبلغ دقیق ثمن، اقساط و شروط قانونی پیشبینی شده است.
در این ماده به درج شروط مربوط به پرداخت و پیشبینی فسخ یا انحلال با رعایت مقررات اشاره شده است.
بنابراین، برای معاملهای که به نتیجه فروش خانه دیگری وابسته است، بهتر است پیش از تعهد قطعی با دفتر اسناد رسمی و مشاور حقوقی درباره امکان تنظیم ساختار مناسب مشورت شود.
صرف ثبت پیشنویس معامله نزد مشاور املاک نیز معادل تنظیم سند رسمی نیست.
بیعانه در فروش زنجیرهای؛ چه چیزی را باید روشن کنیم؟
یکی از اشتباهات خطرناک، پرداخت وجه اولیه بدون تعیین ماهیت حقوقی و شرایط آن است.
برای مثال، خریدار ممکن است برای حفظ خانه جدید مبلغی بپردازد، درحالیکه هنوز خانه قبلی خود را نفروخته است.
اگر معامله دوم به نتیجه نرسد، سرنوشت آن مبلغ به نوع توافق معتبر، شرایط قرارداد و مقررات مربوط وابسته خواهد بود.
به همین دلیل، باید قبل از هر پرداخت روشن شود:
۱. مبلغ پرداختی بابت چیست؟
۲. به چه شخصی و از چه طریقی پرداخت میشود؟
۳. آیا بخشی از ثمن معامله محسوب میشود؟
۴. در صورت عدم انجام تعهدات، چه شرایطی اعمال میشود؟
۵. آیا انتقال رسمی و ثبت صحیح توافق انجام شده است؟
۶. چه مدارکی برای اثبات پرداخت وجود دارد؟
۷. در صورت بروز اختلاف، چه راهکار قانونی پیشبینی شده است؟
نباید تصور کرد هر مبلغی که در گفتوگو «بیعانه» نامیده میشود، تحت تمام شرایط قابل استرداد یا غیرقابل استرداد است.
ماهیت حقوقی پرداخت و مفاد معتبر توافق تعیینکننده هستند.
چرا زمان تحویل در فروش زنجیرهای بهاندازه پول اهمیت دارد؟
گاهی دو معامله از نظر مالی قابل انجاماند، اما مشکل اصلی در تخلیه و تحویل ایجاد میشود.
فرض کنید خانه فعلی باید ۱۵ آذر تحویل خریدار شود.
در مقابل، فروشنده خانه جدید اعلام کرده است که ملک را ۲۵ آذر تحویل خواهد داد.
در این وضعیت، خانواده برای ده روز محل سکونت قطعی ندارد.
ممکن است این فاصله با مذاکره و توافق مناسب مدیریت شود؛ اما نباید آن را به روزهای پایانی موکول کرد.
جدول نمونه هماهنگی تحویل
| موضوع | خانه فعلی | خانه جدید |
|---|---|---|
| تاریخ موردنظر تنظیم سند | ۱۰ آذر | ۱۲ آذر |
| تاریخ تحویل | ۱۵ آذر | ۲۵ آذر |
| وضعیت تصرف | در اختیار فروشنده | در اختیار مالک فعلی |
| ریسک | تعهد تخلیه | تأخیر در تحویل |
| اقدام قابل بررسی | مذاکره درباره موعد | بررسی امکان تحویل زودتر |
در این مثال، فاصله تحویلها ده روز است.
راهکار مناسب باید با رضایت طرفهای مربوط و در چارچوب توافق معتبر تعیین شود.
امکان تمدید موقت سکونت در ملک فروختهشده، اجاره کوتاهمدت یا استفاده از محل اقامت جایگزین، گزینههایی برای بررسی هستند.
بااینحال، هیچکدام بدون توافق و بررسی حقوقی، حق خودکار فروشنده قبلی محسوب نمیشوند.
نقش مشاور املاک در مدیریت فروش زنجیرهای چیست؟
مشاور املاک در چنین معاملاتی فقط وظیفه معرفی فایل را ندارد.
او میتواند با جمعآوری اطلاعات مناسب، زمانبندی و هماهنگی میان طرفین را بهبود دهد.
اما نباید اختیار حقوقی یا توانایی مالی خارج از نقش خود را تضمین کند.
مسئولیت اول: شناخت وابستگی مالی مشتری
از خریدار بپرسید:
«آیا بخش اصلی پول خرید جدید از فروش ملک فعلی تأمین میشود؟»
اگر پاسخ مثبت باشد، زمان و وضعیت فروش قبلی باید در نیازسنجی لحاظ شوند.
مسئولیت دوم: شناسایی تعهدات حساس
مشاور باید بداند کدام موعد پرداخت یا تحویل، بیشترین تأثیر را بر سایر مراحل دارد.
برای مثال، ممکن است دریافت یک قسط سنگین از معامله اول، شرط عملی ایفای پرداخت دوم باشد.
مسئولیت سوم: بررسی قابلیت معامله دو فایل
وجود مشتری برای خانه اول و مناسب بودن خانه دوم کافی نیست.
وضعیت اسناد، امکان انتقال، بدهیها، شرایط مالک و موانع احتمالی نیز باید بررسی شوند.
در مقاله فایلینگ املاک؛ تشخیص فایل فروشپذیر در ۷ مرحله در سایت امین، معیارهای بررسی فایلهای قابل معامله توضیح داده شدهاند.
مسئولیت چهارم: هماهنگی بدون ایجاد تعهد غیرمجاز
مشاور میتواند پیشنهادهای طرفین را منتقل و برای روشن شدن شرایط کمک کند.
اما نباید بدون اختیار معتبر، از طرف مالک یا خریدار تعهد مالی یا قراردادی جدیدی ایجاد کند.
مسئولیت پنجم: مستندسازی تغییرات
اگر زمان پرداخت یا تحویل تغییر میکند، این موضوع نباید فقط در تماس تلفنی باقی بماند.
تغییر تعهدات باید مطابق شکل قانونی لازم و با توافق طرفین ثبت شود.
ملاحظات قانون ثبت رسمی معاملات در فروش زنجیرهای
در معاملات زنجیرهای، ممکن است تصور شود چون چند معامله به یکدیگر وابستهاند، میتوان همه امور را صرفاً با توافقهای عادی و شفاهی مدیریت کرد.
چنین تصوری پرریسک است.
قانون الزام به ثبت رسمی معاملات اموال غیرمنقول برای انواع مشخصی از اعمال حقوقی مرتبط با املاک، الزامات ثبت و آثار مهمی برای رعایت نکردن آنها پیشبینی کرده است.
همچنین ماده ۳ این قانون، درباره نقش مشاوران املاک در درج پیشنویس و ارسال آن برای تنظیم سند رسمی احکام مشخصی دارد.
اجرای برخی مقررات این قانون به نوع سند، زمان صدور آن و شرایط قانونی مرتبط وابسته است.
بنابراین، پیش از انعقاد یا اصلاح قرارداد باید آخرین وضعیت اجرایی و الزامات مربوط به هر ملک بررسی شود.
موارد ضروری برای بررسی حقوقی
مالکیت: فروشنده اختیار معتبر برای انجام معامله داشته باشد.
وضعیت ثبتی: محدودیتها و موانع انتقال از مسیر قانونی بررسی شوند.
تعهدات مالی: مبالغ و موعد پرداختها دقیق باشند.
تحویل: تاریخ و وضعیت ملک در زمان تحویل روشن باشد.
شرایط عدم انجام تعهد: آثار حقوقی مطابق قرارداد معتبر و مقررات مشخص شوند.
ثبت قرارداد: تشریفات الزامی متناسب با نوع معامله رعایت شوند.
اگر قرارداد به شرط ویژهای نیاز دارد که در قالبهای استاندارد قابل درج نیست، درباره ثبت و تنظیم قانونی آن از دفتر اسناد رسمی راهنمایی بگیرید.
چهار سناریوی شکست زنجیره معاملات و اقدام مناسب
سناریوی اول: خانه قبلی در موعد موردنظر فروش نمیرود
در این وضعیت، مشکل اصلی از مرحله ایجاد منابع مالی آغاز شده است.
اقدام مناسب، بررسی دوباره قیمت فروش، شرایط بازار و توان مالی واقعی خریدار است.
تا زمانی که منابع قطعی یا توافق قانونی مناسب وجود ندارد، ایجاد تعهدات مالی جدید میتواند پرریسک باشد.
سناریوی دوم: خریدار خانه قبلی قسط را دیر پرداخت میکند
در این حالت، لازم است وضعیت پرداخت، مستندات و تعهدات قراردادی بررسی شوند.
مشاور نباید بدون اختیار، درباره تمدید موعد یا بخشودگی آثار تأخیر تصمیم بگیرد.
اگر تغییر برنامه مطرح است، باید امکان و شکل قانونی ثبت آن بررسی شود.
سناریوی سوم: انتقال سند خانه جدید با مانع مواجه میشود
ممکن است موضوع به بدهی، وضعیت مالکیت، مشکل ثبتی یا سایر موانع مربوط باشد.
پیش از پرداختهای بیشتر، لازم است مشکل بهصورت تخصصی بررسی شود.
تصمیم درباره ادامه معامله یا استفاده از حقوق قراردادی باید با توجه به اسناد و مقررات گرفته شود.
سناریوی چهارم: خانه جدید در موعد مقرر تحویل نمیشود
در این شرایط، علاوه بر بررسی تعهدات قانونی، باید هزینه و امکان اسکان موقت مدیریت شود.
اگر تغییر موعد تحویل مورد توافق قرار میگیرد، شرایط مربوط به زمان جدید و آثار آن باید روشن و معتبر باشد.
شاخصهای مدیریتی برای پیگیری فروش زنجیرهای در CRM
دفتر املاک میتواند برای مشتریانی که هم فروشنده و هم خریدار هستند، دو پرونده مرتبط ایجاد کند.
در این ساختار، هر معامله شناسه مستقل دارد؛ اما رابطه میان آنها نیز مشخص است.
فیلدهای پیشنهادی
| فیلد | کاربرد |
|---|---|
| شناسه پرونده زنجیره | اتصال دو یا چند معامله |
| شناسه فروش ملک فعلی | پیگیری تعهدات فروش |
| شناسه خرید ملک جدید | پیگیری تعهدات خرید |
| مبلغ معامله فروش | برآورد منابع |
| مبلغ معامله خرید | برآورد نیاز مالی |
| اقساط دریافتی و سررسیدها | پایش ورود وجه |
| اقساط پرداختی و سررسیدها | پایش خروج وجه |
| وضعیت ثبت و انتقال سند | پیگیری تشریفات رسمی |
| موعد تحویل هر ملک | کنترل اسکان |
| بیشترین کسری پیشبینیشده | هشدار نقدینگی |
| اقدام بعدی و مسئول آن | جلوگیری از فراموش شدن پیگیری |
سه هشدار کاربردی
هشدار اول: پرداخت خرید نزدیک است، اما وجه فروش قبلی هنوز وصول نشده است.
هشدار دوم: تاریخ تحویل خانه قبلی زودتر از تاریخ تحویل خانه جدید است.
هشدار سوم: یکی از مراحل ثبت یا انتقال سند با مانع اعلامشده روبهرو شده است.
این هشدارها نباید جایگزین بررسی تخصصی شوند، اما به مشاور کمک میکنند پروندههای حساس را زودتر شناسایی کند.
برنامه اجرایی ۳۰ روزه آمادهسازی فروش زنجیرهای
| بازه زمانی | اقدام | خروجی |
|---|---|---|
| روز ۱ تا ۵ | بررسی منابع مالی، بدهیها و هدف خرید | تصویر مالی اولیه |
| روز ۶ تا ۱۰ | ارزیابی خانه فعلی و نیازسنجی خرید | محدوده قیمت قابل بررسی |
| روز ۱۱ تا ۱۵ | تهیه جدول نقدینگی و سناریوهای تأخیر | برنامه پرداخت |
| روز ۱۶ تا ۲۰ | بررسی وضعیت حقوقی فایلهای منتخب | فهرست موانع احتمالی |
| روز ۲۱ تا ۲۵ | مذاکره درباره زمانبندی و شروط معتبر | طرح توافق |
| روز ۲۶ تا ۳۰ | نهاییسازی برنامه و کنترل منابع | تصمیم درباره آمادگی معامله |
این جدول یک برنامه پیشنهادی است و به معنی تضمین فروش یا خرید در ۳۰ روز نیست.
پیشرفت واقعی به وضعیت بازار، آماده بودن اسناد، توافق طرفین و منابع مالی وابسته خواهد بود.
چکلیست فروش زنجیرهای ملک
پیش از انجام معامله، موارد زیر را بررسی کنید:
-
قیمت قابل دفاع خانه فعلی مشخص شده است.
-
هزینهها و بدهیهای مرتبط با فروش برآورد شدهاند.
-
منابع نقدی فعلی از منابع احتمالی جدا شدهاند.
-
سقف قیمت خرید خانه جدید مشخص است.
-
هزینههای جانبی خرید و جابهجایی محاسبه شدهاند.
-
کسری نهایی منابع مالی محاسبه شده است.
-
بیشترین کسری نقدینگی در طول برنامه بررسی شده است.
-
موعد تکتک دریافتها و پرداختها روشن است.
-
وضعیت سند و اختیار فروشنده هر ملک بررسی شده است.
-
شرایط حقوقی تعهدات با متخصص بررسی شده است.
-
مبالغ اولیه بدون تعیین ماهیت حقوقی پرداخت نشدهاند.
-
تاریخ تنظیم سند و تاریخ تحویل از هم تفکیک شدهاند.
-
فاصله احتمالی تحویل دو خانه مدیریت شده است.
-
برنامه جایگزین برای تأخیر و شکست معامله وجود دارد.
-
تغییرات تعهدات مطابق شکل قانونی معتبر ثبت میشوند.
جمعبندی؛ فروش زنجیرهای فقط هماهنگی دو قرارداد نیست
فروش زنجیرهای ملک یکی از موقعیتهایی است که تصمیم مالی و حقوقی بهشدت به یکدیگر وابسته میشوند.
در این فرایند، مالک باید همزمان نقش فروشنده خانه فعلی و خریدار خانه جدید را مدیریت کند.
ممکن است قیمت دو ملک به یکدیگر نزدیک باشد، اما اختلاف تاریخ پرداختها باعث کمبود وجه در یک مقطع حساس شود.
همچنین تأخیر در انتقال سند یا تحویل میتواند برنامه جابهجایی را مختل کند.
برای کاهش این ریسکها، لازم است منابع مالی، جدول جریان نقدی، تعهدات قراردادی و سناریوهای جایگزین بهصورت یکپارچه بررسی شوند.
نکته مهم دیگر این است که شرط قراردادی، توافق شفاهی یا دریافت بیعانه، نباید بدون بررسی قانونی تضمینکننده اجرای زنجیره تلقی شود.
در فروش زنجیرهای ملک، فقط مهم نیست چقدر پول دارید؛ مهم است چه زمانی به آن دسترسی دارید و در همان زمان چه تعهدی باید انجام دهید.
مشاور حرفهای میتواند با شناسایی این وابستگیها، به طرفین کمک کند تصمیمی آگاهانهتر و قابل اجرا بگیرند.
آموزش مدیریت معاملات ملکی در مؤسسه امین
مدیریت فروش زنجیرهای ملک به مهارتهایی فراتر از معرفی فایل و مذاکره بر سر قیمت نیاز دارد.
مشاور باید بتواند شرایط مالی مشتری را تحلیل کند، مراحل فروش و خرید را هماهنگ سازد و محدودیتهای حقوقی و عملیاتی معامله را بهدرستی بشناسد.
در مؤسسه آموزش عالی آزاد امین، دورههای تخصصی املاک با تمرکز بر فروش ساختمان، مدیریت دفتر، قراردادهای ملکی، مذاکره و ارزیابی قیمت ارائه میشوند.
اگر مشاور یا مدیر دفتر املاک هستید و میخواهید توانایی خود را در مدیریت پروندههای پیچیده فروش و خرید توسعه دهید، از طریق صفحه دوره آموزش مدیریت مشاور املاک حرفهای مؤسسه امین با مسیرهای آموزشی آشنا شوید و برای انتخاب دوره مناسب درخواست مشاوره ثبت کنید.
سؤالات متداول درباره فروش زنجیرهای ملک
فروش زنجیرهای ملک چیست؟
وضعیتی است که فروش یا خرید یک ملک از نظر تأمین منابع مالی، زمانبندی یا اجرای تعهدات به معامله ملکی دیگری وابسته باشد.
برای تبدیلبهاحسن، اول خانه قبلی را بفروشیم یا خانه جدید را بخریم؟
پاسخ به وضعیت نقدینگی، میزان وابستگی به پول فروش، شرایط بازار، زمان تحویل و توان تحمل ریسک بستگی دارد. یک ترتیب ثابت برای همه مناسب نیست.
آیا میتوان پول فروش خانه قبلی را برای بیعانه خانه جدید استفاده کرد؟
از نظر عملی، استفاده از وجه واقعاً وصولشده ممکن است؛ اما پیش از پرداخت باید تعهدات باقیمانده معامله فروش، ماهیت حقوقی مبلغ پرداختی و شرایط معامله جدید بررسی شوند.
اگر خانه قبلی فروش نرود، قرارداد خرید جدید خودبهخود باطل میشود؟
خیر، چنین نتیجهای را نمیتوان بهطور عمومی فرض کرد. آثار حقوقی به نوع قرارداد، شروط معتبر و مقررات مربوط وابسته است.
چگونه کسری نقدینگی معامله زنجیرهای را محاسبه کنیم؟
مجموع پرداختهای موردنیاز را از منابع خالص قابل استفاده کم کنید. سپس با جدول جریان نقدی، بیشترین کسری در تاریخهای مختلف را نیز محاسبه کنید.
آیا کسری نهایی با کسری نقدینگی موقت یکسان است؟
خیر. ممکن است منابع نهایی تقریباً کافی باشند، اما تأخیر در دریافت یک قسط باعث کمبود بسیار بیشتری در یک تاریخ مشخص شود.
اگر تحویل خانه قبلی زودتر از خانه جدید باشد چه کنیم؟
باید پیش از وقوع مشکل، درباره موعد تحویل، اسکان موقت یا سایر راهکارهای قابل اجرا بررسی و توافق قانونی انجام شود.
آیا مشاور املاک میتواند اجرای هر دو معامله را تضمین کند؟
صرف هماهنگی مشاور، تضمین انجام تعهدات طرفین نیست. هرگونه تعهد یا تضمین مستقل باید از نظر اختیار، شرایط و اعتبار قانونی بررسی شود.
مهمترین خطر معامله زنجیرهای چیست؟
یکی از مهمترین خطرها، ایجاد تعهد قطعی خرید بر اساس پولی است که هنوز وصول نشده است. مشکلات ثبت سند و ناهماهنگی تحویل نیز میتوانند ریسک جدی ایجاد کنند.
آیا فروش زنجیرهای ملک در ایران ممنوع است؟
صرف وابستگی مالی چند معامله به یکدیگر به معنی ممنوعیت آنها نیست؛ اما اعتبار و اجرای هر معامله به رعایت قواعد قانونی و الزامات ثبت رسمی مربوط وابسته است.
نیاز به مشاوره تخصصی آموزشی مشاور املاک دارید؟ شماره تماس خود را وارد کنید تا کارشناسان ما با شما تماس بگیرند.
(100% رایگان)