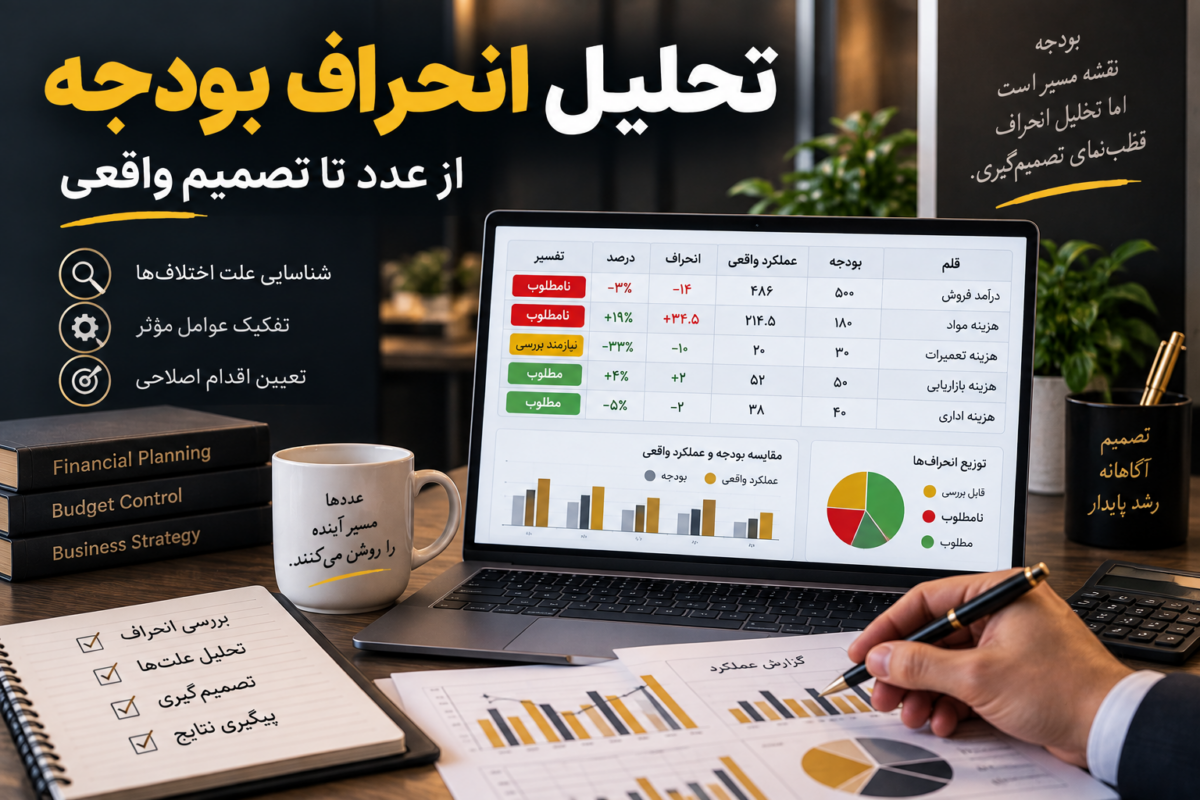
تحلیل انحراف بودجه: راهنمای 7 مرحله ای مدیران
تحلیل انحراف بودجه: راهنمای 7 مرحله ای مدیران
گزارش «عملکرد واقعی در برابر بودجه» زمانی ارزش مدیریتی دارد که علت اختلاف را روشن کند و به تصمیم مشخصی برسد. نمایش عددها در یک جدول و رنگکردن انحرافها به سبز و قرمز، بهتنهایی تحلیل محسوب نمیشود.
برای مثال، هزینه کمتر از بودجه ممکن است در نگاه اول مطلوب به نظر برسد؛ اما اگر این کاهش به دلیل تعویق تعمیرات، توقف آموزش کارکنان یا خرید مواد اولیه بیکیفیت ایجاد شده باشد، میتواند هزینهها و ریسکهای آینده را افزایش دهد. فروش بیشتر از بودجه نیز وقتی با تخفیف سنگین، حاشیه سود پایین، مرجوعی زیاد یا وصول ضعیف همراه باشد، الزاماً نتیجه مطلوبی نیست.
تحلیل انحراف بودجه باید به چهار پرسش پاسخ دهد:
- چه اختلافی میان عملکرد واقعی و بودجه وجود دارد؟
- این اختلاف از قیمت، حجم، ترکیب، زمانبندی یا عامل دیگری ناشی شده است؟
- آیا انحراف موقت است یا تا پایان دوره ادامه پیدا میکند؟
- چه کسی باید تا چه زمانی چه اقدامی انجام دهد؟
تحلیل انحراف بودجه چیست؟
تحلیل انحراف بودجه فرایند مقایسه عملکرد واقعی با ارقام برنامهریزیشده، تفکیک عوامل ایجادکننده اختلاف و تعیین اقدام اصلاحی است.
فرمول عمومی انحراف را میتوان به شکل زیر نوشت:
انحراف = عملکرد واقعی − بودجه
تفسیر مثبت یا منفیبودن نتیجه به نوع قلم بستگی دارد. در درآمدها، عدد واقعی بیشتر از بودجه معمولاً مطلوب تلقی میشود؛ اما در هزینهها، هزینه واقعی بیشتر از بودجه معمولاً نامطلوب است.
برای جلوگیری از ابهام، در گزارش علاوه بر علامت مثبت و منفی، عبارتهای «مطلوب» و «نامطلوب» را نیز به کار ببرید.
| قلمبودجهعملکرد واقعیانحرافتفسیر اولیه | ||||
|---|---|---|---|---|
| درآمد فروش | ۵۰۰ میلیون تومان | ۴۸۶ میلیون تومان | ۱۴ میلیون تومان کمتر | نامطلوب |
| هزینه مواد | ۱۸۰ میلیون تومان | ۲۱۴٫۵ میلیون تومان | ۳۴٫۵ میلیون تومان بیشتر | نامطلوب |
| هزینه تعمیرات | ۳۰ میلیون تومان | ۲۰ میلیون تومان | ۱۰ میلیون تومان کمتر | نیازمند بررسی علت |
انحراف هزینه تعمیرات در این جدول فقط زمانی مطلوب است که نیاز واقعی به تعمیرات کاهش یافته یا همان نتیجه با هزینه کمتر حاصل شده باشد. اگر تعمیر ضروری به ماه بعد منتقل شده باشد، انحراف صرفاً ناشی از زمانبندی است.
چرا گزارش انحراف بودجه به تصمیم منجر نمیشود؟
یکی از مشکلات رایج گزارشهای مالی این است که اختلافها را نشان میدهند، اما دلیل عملیاتی آنها را توضیح نمیدهند. مدیر با مشاهده گزارش متوجه میشود فروش کمتر یا هزینه بیشتر شده است، ولی نمیداند کدام تصمیم باید تغییر کند.
دلایل زیر میتوانند اثربخشی گزارش را کاهش دهند:
- گزارش، بودجه را با دادههای ناقص مقایسه میکند؛
- تحلیلگران اثر تغییر حجم فعالیت را در نظر نمیگیرند؛
- گزارش اختلاف قیمت و مقدار مصرف را با هم ترکیب میکند؛
- مدیران همه انحرافها را بدون توجه به اهمیت آنها بررسی میکنند؛
- واحدها علتها را با عبارتهای کلی مانند «شرایط بازار» ثبت میکنند؛
- تحلیل، انحرافهای موقت و دائمی را از یکدیگر جدا نمیکند؛
- مدیران برای اصلاح انحراف، مسئول و موعد تعیین نمیکنند؛
- واحد مالی پیشبینی پایان دوره را با اطلاعات جدید بهروزرسانی نمیکند.
برای حل این مشکلات میتوان تحلیل انحراف بودجه را در هفت مرحله اجرا کرد.
مرحله اول: مبنای مقایسه را کنترل کنید
پیش از تحلیل اختلافها مطمئن شوید واحد مالی بودجه و عملکرد واقعی را بر مبنای یکسانی تهیه کرده است. در غیر این صورت، تفاوت در تعریف یا ثبت اطلاعات بخشی از انحراف را ایجاد میکند.
موارد زیر را کنترل کنید:
- دوره زمانی بودجه و عملکرد واقعی؛
- واحد پول و مقیاس اعداد؛
- نسخه نهایی و مصوب بودجه؛
- مراکز هزینه و سرفصلهای حسابداری؛
- روش شناسایی درآمد و هزینه؛
- تکمیلبودن ثبتهای مالی دوره؛
- ثبت هزینهها و درآمدهای تعهدی؛
- نحوه برخورد با مالیات و ارزش افزوده؛
- تغییر طبقهبندی حسابها یا واحدهای سازمانی.
برای مثال، مقایسه بودجه یک ماه کامل با عملکردی که فاکتورهای روزهای پایانی آن هنوز ثبت نشدهاند، انحراف کاذب ایجاد میکند. همچنین اگر یک هزینه در بودجه زیر سرفصل بازاریابی و در عملکرد واقعی زیر هزینه فروش ثبت شده باشد، هر دو سرفصل دارای انحراف خواهند شد؛ درحالیکه هزینه کل تغییر نکرده است.
مرحله دوم: آستانه اهمیت تعیین کنید
بررسی تمام اختلافها با عمق یکسان، وقت مدیران را مصرف و توجه آنها را از مسائل اصلی منحرف میکند. پیش از تهیه گزارش مشخص کنید کدام انحراف به توضیح و اقدام نیاز دارد.
برای تعیین اهمیت، مبلغ و درصد انحراف را همزمان بررسی کنید.
فرض کنید دو قلم هزینه چنین وضعیتی دارند:
| قلم هزینهبودجهانحرافدرصد انحراف | |||
|---|---|---|---|
| ملزومات اداری | ۵ میلیون تومان | ۱ میلیون تومان | ۲۰٪ |
| مواد اولیه اصلی | ۲ میلیارد تومان | ۶۰ میلیون تومان | ۳٪ |
اگر فقط درصد در نظر گرفته شود، ملزومات اداری مهمتر به نظر میرسد؛ اما انحراف مواد اولیه اثر مالی بسیار بیشتری دارد.
میتوان برای گزارش مدیریتی قاعدهای مانند این تعریف کرد:
انحرافهایی را بررسی کنید که مبلغ آنها بیش از ۵۰ میلیون تومان یا درصد آنها بیش از ۱۰درصد است.
این آستانه باید با اندازه کسبوکار، ریسک قلم و حساسیت تصمیم تنظیم شود. بعضی موضوعات مانند مالیات، حقوق، تعهدات بانکی یا هزینههای مرتبط با ایمنی حتی با مبلغ پایین نیز ممکن است نیازمند بررسی باشند.
مرحله سوم: اثر قیمت و حجم را از یکدیگر جدا کنید
دانستن اینکه فروش یا هزینه با بودجه اختلاف دارد کافی نیست. مدیر باید بداند این اختلاف از تغییر قیمت، تعداد، مقدار مصرف یا ترکیب فعالیتها ایجاد شده است.
نمونه تحلیل انحراف درآمد فروش
فرض کنید بودجه فروش یک محصول چنین بوده است:
- حجم فروش بودجهای: ۱۰۰۰ واحد
- قیمت بودجهای هر واحد: ۵۰۰ هزار تومان
- درآمد بودجهای: ۵۰۰ میلیون تومان
عملکرد واقعی:
- حجم فروش واقعی: ۹۰۰ واحد
- قیمت واقعی هر واحد: ۵۴۰ هزار تومان
- درآمد واقعی: ۴۸۶ میلیون تومان
انحراف کل درآمد برابر است با:
۱۴ میلیون تومان انحراف نامطلوب = ۵۰۰ میلیون − ۴۸۶ میلیون
اما این عدد بهتنهایی علت را نشان نمیدهد. برای تحلیل بهتر، اثر حجم و قیمت را جدا میکنیم.
انحراف حجم فروش
انحراف حجم = (حجم واقعی − حجم بودجهای) × قیمت بودجهای
۵۰ میلیون تومان نامطلوب = (۹۰۰ − ۱۰۰۰) × ۵۰۰ هزار تومان
کاهش تعداد فروش، درآمد را ۵۰ میلیون تومان پایین آورده است.
انحراف قیمت فروش
انحراف قیمت = (قیمت واقعی − قیمت بودجهای) × حجم واقعی
۳۶ میلیون تومان مطلوب = (۵۴۰ هزار − ۵۰۰ هزار تومان) × ۹۰۰
افزایش قیمت تحققیافته، ۳۶ میلیون تومان از اثر کاهش حجم را جبران کرده است.
در نتیجه:
۱۴ میلیون تومان نامطلوب = ۳۶ میلیون تومان مطلوب − ۵۰ میلیون تومان نامطلوب
اکنون مدیر میداند مسئله اصلی افت حجم فروش است، نه قیمت. بنابراین اقدام بعدی باید بر علت کاهش تعداد مشتریان یا سفارشها متمرکز شود.
نمونه تحلیل انحراف هزینه مواد
فرض کنید برای تولید هر محصول باید دو کیلوگرم ماده اولیه با نرخ استاندارد هر کیلوگرم ۱۰۰ هزار تومان مصرف شود. تولید واقعی ۹۰۰ واحد بوده است؛ بنابراین مقدار استاندارد مجاز برای این سطح تولید برابر با ۱۸۰۰ کیلوگرم است.
عملکرد واقعی:
- مقدار مصرف واقعی: ۱۹۵۰ کیلوگرم
- نرخ واقعی هر کیلوگرم: ۱۱۰ هزار تومان
انحراف قیمت خرید:
۱۹٫۵ میلیون تومان نامطلوب = (۱۱۰ هزار − ۱۰۰ هزار تومان) × ۱۹۵۰
انحراف مصرف مواد:
۱۵ میلیون تومان نامطلوب = (۱۹۵۰ − ۱۸۰۰) × ۱۰۰ هزار تومان
بنابراین انحراف کل هزینه مواد برابر با ۳۴٫۵ میلیون تومان نامطلوب است.
این تفکیک نشان میدهد:
- واحد خرید باید علت افزایش قیمت را بررسی کند؛
- واحد تولید باید دلیل مصرف بیشتر از استاندارد را پیدا کند.
بدون این تفکیک، ممکن است کل انحراف به واحد خرید یا تولید نسبت داده شود و اقدام اشتباهی شکل بگیرد.
بودجه ثابت را با بودجه انعطافپذیر اشتباه نگیرید
بودجه ثابت براساس یک سطح مشخص از فعالیت تهیه میشود. اگر حجم واقعی تولید یا فروش تغییر کند، مقایسه مستقیم هزینه واقعی با بودجه ثابت میتواند گمراهکننده باشد.
برای مثال، اگر بودجه مواد برای تولید ۱۰۰۰ واحد تنظیم شده باشد، طبیعی است که با تولید ۱۲۰۰ واحد، هزینه مواد افزایش پیدا کند. این افزایش لزوماً نشانه ضعف در کنترل هزینه نیست.
در چنین شرایطی ابتدا بودجه انعطافپذیر را متناسب با حجم واقعی فعالیت محاسبه کنید. سپس هزینه واقعی را با هزینه استاندارد همان حجم مقایسه کنید.
بودجه ثابت برای سنجش تحقق برنامه اولیه مفید است؛ اما بودجه انعطافپذیر برای ارزیابی کارایی عملیاتی تصویر دقیقتری میسازد.
مرحله چهارم: اثر زمانبندی را بررسی کنید
بخشی از اختلاف بودجه ممکن است ناشی از جابهجایی زمان ثبت یا اجرای فعالیت باشد. این نوع انحراف الزاماً باعث تغییر مبلغ کل سال نمیشود.
نمونههای انحراف زمانبندی عبارتاند از:
- ثبت یک هزینه در ماه جاری بهجای ماه آینده؛
- تأخیر در اجرای یک کمپین تبلیغاتی؛
- جلو افتادن خرید مواد اولیه؛
- بهتعویقافتادن استخدام نیروی جدید؛
- دیرتر صادرشدن فاکتور یک پروژه؛
- انتقال تعمیرات دورهای به ماه بعد.
انحرافهای زمانبندی را از انحرافهای دائمی جدا کنید. بااینحال، آنها را بیاهمیت ندانید؛ زیرا حتی جابهجایی موقت یک هزینه یا درآمد میتواند جریان نقدی شرکت را تحتتأثیر قرار دهد.
برای هر انحراف زمانبندی مشخص کنید:
- مبلغ در چه دورهای ثبت خواهد شد؟
- آیا زمان جدید قطعی است؟
- این جابهجایی چه اثری بر نقدینگی دارد؟
- آیا فعالیت به تعویق افتاده یا کاملاً لغو شده است؟
مرحله پنجم: علت ریشهای انحراف را ثبت کنید
عبارتهایی مانند «افزایش هزینه»، «کاهش فروش» یا «شرایط بازار» فقط وضعیت را تکرار میکنند و علت واقعی را توضیح نمیدهند.
علت مناسب باید مشخص، قابل بررسی و نزدیک به عملیات باشد.
| توضیح مبهمتوضیح قابل بررسی | |
|---|---|
| فروش به دلیل شرایط بازار کاهش یافت | تعداد سرنخهای کانال تبلیغات آنلاین ۲۵درصد کاهش یافت |
| هزینه خرید افزایش پیدا کرد | تأمینکننده اصلی نرخ فروش را از ابتدای ماه ۸درصد افزایش داد |
| مصرف مواد بالا رفت | ضایعات خط دوم تولید از ۳درصد به ۶درصد رسید |
| هزینه نیروی انسانی بیشتر شد | ۴۲۰ ساعت اضافهکاری برای تحویل سفارش ویژه ثبت شد |
| وصول مطالبات ضعیف بود | دو مشتری اصلی با مجموع بدهی ۳ میلیارد تومان از سررسید عبور کردند |
برای تحلیل علت ریشهای میتوان این مسیر را دنبال کرد:
- انحراف دقیق را تعریف کنید؛
- مشخص کنید تغییر از چه زمانی آغاز شده است؛
- داده را براساس محصول، مشتری، کانال، واحد یا تأمینکننده تفکیک کنید؛
- رویدادهای عملیاتی همان دوره را بررسی کنید؛
- فرضیه علت را با داده یا سند آزمایش کنید؛
- میان نشانه، علت و پیامد تفاوت بگذارید.
برای نمونه، «افزایش ضایعات» میتواند علت افزایش هزینه مواد باشد؛ اما خود افزایش ضایعات ممکن است از تنظیم نبودن دستگاه، کیفیت پایین مواد یا آموزش ناکافی اپراتور ناشی شده باشد.
مرحله ششم: پیشبینی پایان دوره را اصلاح کنید
بودجه مصوب و پیشبینی جدید دو نقش متفاوت دارند.
بودجه مصوب نشان میدهد سازمان در ابتدای دوره چه هدفی داشته است و مبنای پاسخگویی و ارزیابی قرار میگیرد.
پیشبینی یا Forecast بهترین برآورد فعلی از نتیجه پایان دوره را براساس اطلاعات جدید نشان میدهد.
اگر انتظار دارید انحراف ادامه پیدا کند، تکرار عدد بودجه بهعنوان تنها تصویر آینده، مدیران را گمراه میکند. بودجه اولیه را حفظ کنید، اما پیشبینی جدیدی نیز در کنار آن قرار دهید.
| شاخصبودجه سالانهعملکرد تا امروزپیشبینی جدید پایان سال | |||
|---|---|---|---|
| فروش | ۱۲۰ میلیارد تومان | ۵۴ میلیارد تومان | ۱۱۲ میلیارد تومان |
| حاشیه سود ناخالص | ۳۶ میلیارد تومان | ۱۵ میلیارد تومان | ۳۲ میلیارد تومان |
| هزینه عملیاتی | ۲۴ میلیارد تومان | ۱۲٫۵ میلیارد تومان | ۲۶ میلیارد تومان |
پیشبینی جدید باید نشان دهد:
- کدام انحرافها در ماههای آینده تکرار میشوند؛
- چه مواردی موقت یا یکباره هستند؛
- اقدامهای اصلاحی چه اثری خواهند داشت؛
- مهمترین فرضهای پیشبینی چیست؛
- چه عدمقطعیتهایی هنوز وجود دارد.
در محیطهای پرنوسان بهتر است علاوه بر پیشبینی پایه، سناریوی محتاطانه و سناریوی خوشبینانه نیز تهیه شود.
مرحله هفتم: اقدام، مسئول و موعد تعیین کنید
گزارش انحراف بودجه بدون اقدام مشخص، فقط یک گزارش تاریخی است. برای هر انحراف بااهمیت، تصمیم، مالک اقدام، موعد و نتیجه مورد انتظار را تعیین کنید.
عبارتهایی مانند «هزینهها کنترل شود» یا «فروش افزایش پیدا کند» قابل پیگیری نیستند.
اقدام مناسب باید دقیق باشد:
| انحرافاقداممسئولموعدنتیجه مورد انتظار | ||||
|---|---|---|---|---|
| افزایش نرخ مواد اولیه | مذاکره مجدد با تأمینکننده الف و دریافت پیشنهاد از دو تأمینکننده جایگزین | مدیر خرید | ۱۵ ماه جاری | کاهش حداقل ۳درصدی نرخ خرید |
| کاهش حجم فروش | بررسی افت سرنخهای کانال آنلاین و اصلاح کمپین | مدیر بازاریابی | پایان هفته | بازگشت تعداد سرنخها به سطح هدف |
| افزایش ضایعات | کنترل تنظیم دستگاه و اجرای آموزش اپراتورها | مدیر تولید | ۱۰ روز | کاهش ضایعات از ۶درصد به ۴درصد |
| تأخیر در وصول | مذاکره و تنظیم برنامه پرداخت دو مشتری اصلی | مدیر وصول | ۵ روز | وصول حداقل ۴۰درصد بدهی سررسیدشده |
در جلسه بعدی، ابتدا وضعیت اقدامها را مرور کنید و سپس به انحرافهای جدید بپردازید. در غیر این صورت، سازمان هر ماه درباره همان اختلافها صحبت میکند، بدون اینکه تغییری در عملیات ایجاد کند.
طبقهبندی انحرافها برای تصمیمگیری بهتر
برای جمعبندی گزارش، هر انحراف مهم را میتوان در چند دسته طبقهبندی کرد:
انحراف موقت یا دائمی
انحراف موقت در دورههای بعدی جبران میشود؛ مانند انتقال زمان اجرای یک پروژه. انحراف دائمی بر نتیجه پایان سال اثر میگذارد و باید وارد Forecast شود.
انحراف قابل کنترل یا خارج از کنترل
بخشی از اختلاف ممکن است مستقیماً تحت اختیار مدیر واحد باشد؛ مانند ضایعات یا اضافهکاری. بخشی دیگر از تغییر نرخ ارز، قوانین یا قیمتهای جهانی ناشی میشود.
خارج از کنترلبودن علت به معنی نبودن اقدام نیست. ممکن است سازمان نتواند نرخ ارز را تغییر دهد، اما میتواند شرایط خرید، قیمت فروش، ترکیب محصول یا پوشش ریسک را بازبینی کند.
انحراف یکباره یا تکرارشونده
هزینه تعمیر یک خرابی غیرعادی با افزایش مستمر نرخ مواد اولیه یکسان نیست. انحراف تکرارشونده باید در تصمیمهای ساختاری و پیشبینی آینده منعکس شود.
انحراف مطلوب یا نامطلوب
اثر اقتصادی واقعی باید مبنای این طبقهبندی باشد، نه فقط علامت عدد. کاهش هزینهای که کیفیت یا ظرفیت آینده را تضعیف میکند، مطلوب نیست.
قالب پیشنهادی گزارش تحلیل انحراف بودجه
گزارش مدیریتی میتواند ستونهای زیر را داشته باشد:
| سرفصلبودجهواقعیانحراف مبلغیانحراف درصدینوع انحرافعلتپیشبینی پایان دورهاقدام و مسئول | ||||||||
|---|---|---|---|---|---|---|---|---|
| فروش محصول الف | ۵۰۰ | ۴۸۶ | ۱۴- | ۲٫۸٪- | حجم | کاهش سفارش کانال حضوری | ۵۸۰۰ | اصلاح برنامه فروش ـ مدیر فروش |
| مواد اولیه | ۱۸۰ | ۲۱۴٫۵ | ۳۴٫۵+ | ۱۹٫۲٪+ | قیمت و مصرف | افزایش نرخ خرید و ضایعات | ۲۴۵۰ | مذاکره خرید و کنترل ضایعات |
| تعمیرات | ۳۰ | ۲۰ | ۱۰- | ۳۳٫۳٪- | زمانبندی | انتقال تعمیر به ماه بعد | ۳۶۰ | اجرای تعمیر تا هفته دوم ماه بعد |
ارقام جدول نمونه و برحسب میلیون تومان هستند.
گزارش اصلی مدیرعامل بهتر است فقط انحرافهای بااهمیت را نمایش دهد. جزئیات حسابها میتواند در پیوست گزارش مالی قرار گیرد.
جلسه تحلیل انحراف بودجه چگونه برگزار شود؟
یک جلسه ماهانه مؤثر میتواند ساختار زیر را داشته باشد:
۵ دقیقه: کنترل کیفیت اطلاعات
واحد مالی وضعیت بستن حسابها، ثبتهای ناقص و محدودیتهای داده را اعلام کند.
۱۰ دقیقه: مرور تصویر کلی
مدیران انحراف فروش، سود، هزینه، نقدینگی و Forecast پایان دوره را بررسی کنند.
۲۰ دقیقه: تحلیل انحرافهای مهم
برای هر مورد، اثر قیمت، حجم، ترکیب، مصرف و زمانبندی را مشخص کنید.
۱۰ دقیقه: بررسی اقدامهای قبلی
اقدامهای باز، نتایج و موانع اجرا را مرور کنید.
۱۰ دقیقه: تصویب اقدامهای جدید
مسئول جلسه، موعد، شاخص نتیجه و نیاز به تصمیم مدیرعامل را ثبت کند.
هدف جلسه نباید دفاع واحدها از عملکرد خود باشد. جلسه باید برای یادگیری، اصلاح پیشبینی و انتخاب اقدام بعدی طراحی شود.
خطاهای رایج در تحلیل انحراف بودجه
- مقایسه دادههای واقعی ناقص با بودجه کامل؛
- استفاده از بودجه ثابت در زمان تغییر شدید حجم فعالیت؛
- بررسی علامت انحراف بدون توجه به پیامد اقتصادی؛
- تمرکز بر درصد و نادیدهگرفتن مبلغ اختلاف؛
- ترکیب اثر قیمت، حجم، مصرف و ترکیب فروش؛
- ثبت علتهای کلی و غیرقابل آزمون؛
- تنبیه مدیران به دلیل هر نوع انحراف؛
- تشویق واحدها به خرجکردن بودجه باقیمانده؛
- نادیدهگرفتن کیفیت، رضایت مشتری یا ظرفیت عملیاتی؛
- تغییر بودجه مصوب برای پنهانکردن عملکرد ضعیف؛
- بهروزرسانینکردن پیشبینی پایان دوره؛
- نداشتن اقدام، مسئول و موعد مشخص؛
- تأخیر زیاد در بستن حسابها و ارائه گزارش.
اگر مدیران تصور کنند هر انحرافی به سرزنش یا کاهش منابع منجر میشود، ممکن است بودجه را محافظهکارانه تنظیم یا علتهای واقعی را پنهان کنند. در این حالت، فرایند بودجهریزی از ابزار تصمیمگیری به بازی سیاسی تبدیل میشود.
چکلیست اجرایی تحلیل انحراف بودجه
- نسخه بودجه و دوره مقایسه یکسان است؛
- ثبتهای مالی دوره تکمیل یا محدودیت آنها اعلام شده است؛
- آستانه مبلغی و درصدی انحراف تعریف شده است؛
- بودجه ثابت در صورت نیاز به بودجه انعطافپذیر تبدیل شده است؛
- اثر قیمت، حجم، مصرف و ترکیب از یکدیگر جدا شدهاند؛
- انحرافهای زمانبندی مشخص شدهاند؛
- علت هر انحراف مهم، دقیق و قابل بررسی است؛
- انحرافهای موقت و دائمی تفکیک شدهاند؛
- Forecast پایان دوره بهروزرسانی شده است؛
- برای هر انحراف مهم، اقدام و مسئول وجود دارد؛
- موعد و نتیجه مورد انتظار هر اقدام ثبت شده است؛
- اقدامهای جلسه قبل پیگیری میشوند.
نقش دوره MBA و DBA مدیریت مالی مؤسسه امین
تحلیل انحراف بودجه فقط یک محاسبه حسابداری نیست. مدیر مالی باید بتواند اختلاف عددها را به علتهای عملیاتی، سناریوهای مالی و اقدامهای قابل اجرا متصل کند. مباحثی مانند بودجهریزی، تحلیل مالی، مدیریت نقدینگی، سرمایه در گردش، ارزیابی عملکرد و تصمیمگیری مالی در دوره MBA و DBA مدیریت مالی مؤسسه امین با تمرکز بر مسائل واقعی کسبوکار بررسی میشوند. برای مشاهده جزئیات دوره و دریافت مشاوره میتوانید به صفحه رسمی دوره مراجعه کنید یا از طریق @amin_inst با مؤسسه در ارتباط باشید.
سؤالات متداول
آیا انحراف مثبت همیشه مطلوب است؟
خیر. برای مثال، هزینه کمتر میتواند ناشی از تعویق تعمیرات، کاهش کیفیت یا انجامنشدن یک فعالیت ضروری باشد. فروش بیشتر نیز ممکن است با تخفیف بالا، حاشیه سود کم یا وصول ضعیف همراه شود.
تحلیل انحراف بودجه هر چند وقت یکبار انجام شود؟
برای بسیاری از کسبوکارها، تحلیل ماهانه مناسب است. اقلام حساس مانند نقدینگی، فروش، مواد اولیه یا مطالبات ممکن است به پایش هفتگی نیاز داشته باشند. تناوب گزارش باید با سرعت تغییر کسبوکار و زمان لازم برای اقدام هماهنگ باشد.
تفاوت بودجه و Forecast چیست؟
بودجه، هدف و برنامه مصوب ابتدای دوره است. Forecast پیشبینی بهروز نتیجه پایان دوره براساس آخرین اطلاعات محسوب میشود. بودجه برای پاسخگویی حفظ میشود، اما Forecast باید با تغییر شرایط اصلاح شود.
آیا باید تمام انحرافهای بودجه بررسی شوند؟
خیر. انحرافها باید براساس مبلغ، درصد، ریسک و اهمیت مدیریتی اولویتبندی شوند. بررسی تعداد زیادی اختلاف کماهمیت، توجه مدیران را از مسائل اصلی منحرف میکند.
مسئول تحلیل انحراف بودجه چه کسی است؟
واحد مالی مسئول آمادهسازی داده، کنترل مبنای مقایسه و تسهیل تحلیل است؛ اما تشخیص علتهای عملیاتی و اجرای اقدام اصلاحی به همکاری مدیران فروش، تولید، خرید، منابع انسانی و سایر واحدها نیاز دارد.
آیا میتوان بودجه را پس از مشاهده انحراف تغییر داد؟
بودجه مصوب نباید صرفاً برای حذف انحرافها بازنویسی شود. اگر شرایط اساسی کسبوکار تغییر کرده باشد، میتوان بازنگری رسمی بودجه را با ثبت فرضها و تأیید مدیریت انجام داد. در حالت عادی، بودجه اصلی حفظ و Forecast جداگانه بهروزرسانی میشود.
تحلیل انحراف بودجه زمانی ارزش مدیریتی ایجاد میکند که از مقایسه ساده عددها فراتر برود. ابتدا مبنای مقایسه و کیفیت اطلاعات را کنترل کنید، سپس انحرافهای بااهمیت را انتخاب و اثر قیمت، حجم، مصرف، ترکیب و زمانبندی را از یکدیگر جدا سازید.
در مرحله بعد، علت ریشهای را با دادههای عملیاتی مشخص کنید، اثر آن را در پیشبینی پایان دوره وارد سازید و برای هر انحراف مهم، اقدام، مسئول، موعد و نتیجه مورد انتظار تعیین کنید.
گزارش خوب فقط نمیگوید چه اتفاقی افتاده است؛ توضیح میدهد چرا اتفاق افتاده، تا پایان دوره چه اثری خواهد داشت و برای اصلاح آن چه تصمیمی باید گرفته شود.
نیاز به مشاوره کسب و کار دارید؟ از یک جلسه مشاوره رایگان کارشناسان موسسه امین استفاده کنید (100% رایگان)