خسارت تأخیر تأدیه چیست؟ شرایط ماده ۵۲۲ و روش محاسبه
وقتی شخصی بدهی خود را در موعد مقرر نمیپردازد، طلبکار ممکن است علاوه بر اصل طلب، جبران کاهش ارزش پول را نیز مطالبه کند. اما خسارت تأخیر تأدیه بهصورت خودکار به هر بدهی تعلق نمیگیرد؛ نوع دین، مطالبه طلبکار، توانایی مالی بدهکار و امتناع از پرداخت در بررسی این موضوع اهمیت دارند.
مبنای اصلی بررسی این خسارت برای دینهای پول رایج، ماده ۵۲۲ قانون آیین دادرسی مدنی است. رأی وحدت رویه شماره ۸۵۰ دیوان عالی کشور نیز درباره روش محاسبه بر مبنای شاخصهای بانک مرکزی توضیح داده است. بنابراین، پاسخ به این پرسش که «خسارت تأخیر تأدیه چیست؟» فقط دانستن یک فرمول نیست؛ باید شرایط قانونی مطالبه را هم شناخت.
پاسخ کوتاه: خسارت تأخیر تأدیه چیست؟
خسارت تأخیر تأدیه، جبرانی است که در شرایط مقرر قانونی برای تأخیر در پرداخت بعضی بدهیهای پولی مطرح میشود. دادگاه با بررسی شرایط ماده ۵۲۲ و شاخص تغییر قیمت، درباره تعلق و میزان آن تصمیم میگیرد.
این خسارت را نباید با جریمهای که طرفین در قرارداد تعیین کردهاند یکی دانست. وجه التزام قراردادی، شرایط و مبنای جداگانهای دارد و باید متن قرارداد و مقررات مربوط به آن بررسی شود.
ماده ۵۲۲ چه شرایطی را مطرح میکند؟
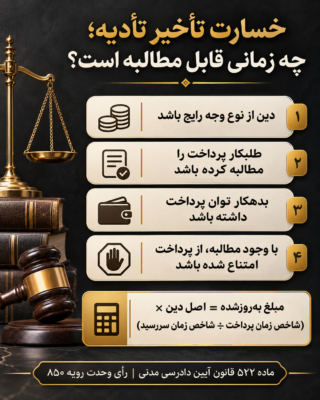
برای بررسی امکان مطالبه خسارت تأخیر تأدیه، معمولاً این عناصر اهمیت دارند:
۱. موضوع طلب، دین پول رایج باشد
ماده ۵۲۲ درباره دینی صحبت میکند که از نوع وجه رایج است. اگر تعهد، تحویل کالا یا انجام یک خدمت باشد، باید مبنای حقوقی مطالبه خسارت را جداگانه بررسی کرد؛ نمیتوان خودکار همان قاعده را به هر تعهدی تعمیم داد.
۲. طلبکار پرداخت را مطالبه کرده باشد
مطالبه طلب اهمیت دارد؛ چون نشان میدهد طلبکار پرداخت را خواسته و بدهکار از آن آگاه شده است. برای همین، نگهداری مدارکی مانند اظهارنامه، مکاتبات، رسید درخواست پرداخت یا پیامهای قابل استناد میتواند در اثبات زمان مطالبه مفید باشد.
۳. بدهکار توان پرداخت داشته باشد
تمکن مالی بدهکار یکی از شرایطی است که در ماده ۵۲۲ مورد توجه قرار گرفته است. صرف سررسیدشدن بدهی، بدون بررسی دیگر شرایط، لزوماً برای نتیجهگیری کافی نیست.
۴. بدهکار با وجود مطالبه و توانایی، پرداخت نکرده باشد
امتناع از پرداخت نیز در تحلیل موضوع مطرح است. در عمل، زمان سررسید، مطالبه طلب، وضعیت پرداختهای جزئی و دلایل عدم پرداخت باید با اسناد پرونده تطبیق داده شوند.
۵. تغییر شاخص قیمت بهطور فاحش احراز شود
ماده ۵۲۲ محاسبه را با توجه به تغییر شاخص قیمت سالانه که بانک مرکزی اعلام میکند پیشبینی کرده است. احراز شرایط و محاسبه نهایی با مرجع رسیدگی است؛ بنابراین بهتر است در متن دادخواست، تاریخ سررسید و زمان مطالبه روشن باشد و محاسبه با شاخص معتبر انجام شود.
فرمول محاسبه خسارت تأخیر تأدیه چگونه است؟
براساس رأی وحدت رویه شماره ۸۵۰، محاسبه بر پایه نسبت شاخص زمان پرداخت به شاخص زمان سررسید انجام میشود:
مبلغ بهروزشده = اصل دین × (شاخص زمان پرداخت ÷ شاخص زمان سررسید)
عدد حاصل، مبلغ دین با احتساب تغییر شاخص است. برای بهدستآوردن مبلغی که بهعنوان افزایش نسبت به اصل دین محاسبه میشود، اصل دین از مبلغ بهروزشده کسر میشود.
این فرمول را نباید بدون انتخاب درست شاخصها در یک ماشینحساب عمومی وارد کرد. تاریخ سررسید، تاریخ پرداخت، جدول شاخص معتبر و وضعیت پرداختهای میاندورهای میتوانند نتیجه را تغییر دهند. رأی وحدت رویه ۸۵۰ درباره تناسب تغییر شاخص و شیوه محاسبه راهنمای مهمی ارائه میکند.
مثال ساده
فرض کنید اصل بدهی، تاریخ سررسید و شاخصهای بانک مرکزی مشخص هستند. برای برآورد اولیه، اصل بدهی در نسبت شاخص زمان پرداخت به شاخص زمان سررسید ضرب میشود. این برآورد جایگزین بررسی دادگاه یا محاسبه رسمی در پرونده نیست؛ بهخصوص اگر بدهکار بخشی از دین را در تاریخهای متفاوت پرداخت کرده باشد.
از چه تاریخی خسارت محاسبه میشود؟
تاریخ شروع محاسبه باید با نوع طلب، موعد پرداخت، زمان مطالبه و اسناد موجود بررسی شود. در برخی پروندهها تاریخ سررسید، در برخی دیگر تاریخ مطالبه یا دادههای دیگری در تصمیم مرجع رسیدگی اثرگذار است. بنابراین، نباید در همه پروندهها یک تاریخ ثابت را بدون بررسی مبنا قرار داد.
در دادخواست، بهتر است این موارد از هم تفکیک شوند:
- تاریخ ایجاد دین؛
- تاریخ سررسید؛
- تاریخ مطالبه؛
- پرداختهای احتمالی؛
- تاریخ محاسبه یا پرداخت نهایی.
خسارت تأخیر تأدیه با وجه التزام چه تفاوتی دارد؟
وجه التزام مبلغ یا روشی است که طرفین برای تخلف از تعهد در قرارداد پیشبینی میکنند. خسارت موضوع ماده ۵۲۲ مبنای قانونی و شرایط خاص خود را دارد و به شاخص قیمت و عناصر مقرر در ماده مرتبط است.
اگر قرارداد درباره تأخیر پرداخت شرطی دارد، باید بررسی شود که آن شرط دقیقاً چه تخلفی را پوشش میدهد، از چه زمانی اجرا میشود و آیا با مطالبه خسارت قانونی نسبت دارد یا خیر. وجود یک عبارت کلی مثل «در صورت تأخیر، خسارت پرداخت میشود» بهتنهایی همه مسائل را حل نمیکند.
چه مدارکی برای پیگیری مطالبه مفید است؟
بسته به ماهیت رابطه و پرونده، این مدارک ممکن است برای بررسی اولیه لازم باشند:
- قرارداد، فاکتور یا سند ایجاد دین؛
- مدرک سررسید بدهی؛
- رسیدهای پرداخت کامل یا جزئی؛
- اظهارنامه یا مستند مطالبه؛
- مکاتبات طرفین درباره بدهی؛
- مدارک مرتبط با توان پرداخت یا علت عدم پرداخت، در صورت دسترسی؛
- محاسبه اولیه بر مبنای شاخصهای معتبر.
این فهرست عمومی است و جایگزین بررسی پرونده نیست. مدارک موردنیاز ممکن است با توجه به منشأ طلب تغییر کند.
اشتباههای رایج در مطالبه خسارت تأخیر تأدیه
اشتباه اول: فرضکردن تعلق خسارت به هر نوع تعهد
قاعده ماده ۵۲۲ را نباید بدون بررسی به تعهد غیرپولی یا هر اختلاف قراردادی تعمیم داد.
اشتباه دوم: نداشتن مدرک از مطالبه طلب
اگر زمان مطالبه محل اختلاف باشد، نبود مستندات میتواند اثبات موضوع را دشوار کند.
اشتباه سوم: استفاده از شاخص یا تاریخ نادرست
فرمول به انتخاب شاخص زمان سررسید و زمان پرداخت وابسته است. جابهجایی تاریخها یا استفاده از داده نامعتبر، برآورد را مخدوش میکند.
اشتباه چهارم: جمعزدن خسارت قراردادی و قانونی بدون تحلیل
وجه التزام و خسارت قانونی لزوماً یک مفهوم نیستند. پیش از طرح هر دو، متن قرارداد و مبانی حقوقی باید بررسی شود.
اشتباه پنجم: نادیدهگرفتن پرداختهای جزئی
اگر بخشی از بدهی در میانه دوره پرداخت شده باشد، محاسبه کل مبلغ تا پایان دوره ممکن است درست نباشد.
چکلیست پیش از طرح مطالبه
- نوع و منشأ دین روشن است.
- مبلغ اصل طلب و تاریخ سررسید مستند است.
- مطالبه طلب بهشکل قابل اثبات انجام شده است.
- پرداختهای جزئی از اصل بدهی کسر شدهاند.
- شاخصهای مورد استفاده از منبع معتبر گرفته شدهاند.
- مفاد قرارداد درباره وجه التزام جداگانه بررسی شدهاند.
- متن دادخواست، اصل طلب و خسارت را از هم تفکیک میکند.
پرسشهای متداول
آیا خسارت تأخیر تأدیه بهصورت خودکار پرداخت میشود؟
خیر. شرایط قانونی باید بررسی شود و مرجع رسیدگی درباره احراز آنها و میزان خسارت تصمیم میگیرد.
آیا برای مطالبه باید اظهارنامه فرستاد؟
اظهارنامه میتواند یکی از راههای مستندسازی مطالبه باشد؛ اما اثر آن به وضعیت پرونده و سایر مدارک بستگی دارد. درباره روش مناسب باید با توجه به اسناد موجود تصمیم گرفت.
آیا خسارت تأخیر تأدیه همان سود بانکی است؟
خیر. مبنای ماده ۵۲۲ تغییر شاخص قیمت در شرایط قانونی است و نباید آن را با سود بانکی یا جریمه قراردادی یکی دانست.
اگر بخشی از بدهی پرداخت شده باشد چه میشود؟
پرداختهای جزئی و زمان آنها باید در محاسبه لحاظ شوند. روش محاسبه در پروندههای دارای پرداخت مرحلهای نیازمند بررسی دقیقتر است.
جمعبندی
ماده ۵۲۲ برای همه بدهیها و همه شرایط، نتیجه یکسانی ایجاد نمیکند. نوع دین، مطالبه طلبکار، توان پرداخت بدهکار، امتناع از پرداخت و شاخصهای بانک مرکزی در ارزیابی مطالبه اهمیت دارند. رأی وحدت رویه ۸۵۰ نیز روش محاسبه بر اساس نسبت شاخصها را روشنتر کرده است.
پیش از ثبت دادخواست، مدارک ایجاد دین، تاریخ سررسید و مطالبه و پرداختهای جزئی را کنار هم بگذارید و محاسبه را با شاخص معتبر کنترل کنید.
CTA جذب مخاطب
برای دریافت چکلیست آمادهٔ مدارک و مراحل اولیهٔ بررسی مطالبه وجه، فرم زیر مقاله را تکمیل کنید. نام و شماره تماس خود را وارد کنید تا درخواست شما برای پیگیری ثبت شود.
فیلدهای پیشنهادی فرم: نام و نام خانوادگی، شماره تماس، نوع طلب، زمان سررسید، رضایت برای تماس.
دکمه فرم: درخواست راهنمایی درباره مطالبه طلب
مسیر جایگزین: برای هماهنگی، کلمه «مطالبه طلب» را به @amin_inst ارسال کنید.
پیشنهاد اجرایی: فرم باید پیش از انتشار در صفحه مقاله نصب و یک پیام تأیید پس از ثبت برای مخاطب نمایش داده شود.
لینکسازی داخلی پیشنهادی
۱. از عبارت «تنظیم قرارداد و تعهدات» به صفحه دورههای آموزشی حقوقی و قراردادها لینک داده شود.
۲. از مقالههای مرتبط با «تنظیم قرارداد» یا «مطالبه وجه» به این مقاله با انکرتکست «شرایط خسارت تأخیر تأدیه طبق ماده ۵۲۲» لینک داده شود.
۳. از این مقاله به مقالهٔ «نمونه شرط داوری؛ متن پیشنهادی و اشتباهات مهم» لینک داده شود، اگر اختلاف احتمالی از قرارداد تجاری ناشی شده است.
منابع
- ماده ۵۲۲ قانون آیین دادرسی دادگاههای عمومی و انقلاب در امور مدنی
- متن ماده ۵۲۲ و نظریات مرتبط
- رأی وحدت رویه شماره ۸۵۰ دیوان عالی کشور
- متن رأی وحدت رویه ۸۵۰