طراحی پورسانت فروش؛ ۵ مدل محاسبه و اشتباهات رایج مدیران
طراحی پورسانت فروش یکی از تصمیمهای مهم در مدیریت تیم فروش است؛ تصمیمی که میتواند بر انگیزه کارکنان، کیفیت معاملات، سودآوری شرکت و رفتار فروشندگان اثر بگذارد. بااینحال، بسیاری از مدیران هنگام تعیین پورسانت، فقط یک سؤال میپرسند: «چند درصد از مبلغ فروش را به فروشنده بدهیم؟»
فرض کنید دو کارشناس فروش دارید. هر دو در پایان ماه ۳۰۰ میلیون تومان فروش ثبت کردهاند.
کارشناس اول بیشتر محصولات را با قیمت مصوب فروخته است. کارشناس دوم برای رسیدن به همین مبلغ، تخفیفهای سنگینی داده و سفارشهایی با حاشیه سود پایین ثبت کرده است.
آیا هر دو باید پورسانت یکسانی دریافت کنند؟
پاسخ به مدل جبران خدمات، اختیارات فروشندگان و اهداف کسبوکار بستگی دارد. اما اگر طرح پورسانت فقط مبلغ فروش را اندازهگیری کند، ممکن است تفاوت مهم میان درآمد و سودآوری نادیده گرفته شود.
در این مقاله با مفهوم پورسانت فروش، پنج مدل رایج محاسبه، روش تعیین درصد پورسانت، مثالهای عددی و مراحل طراحی یک سیستم پاداش منصفانه و قابلاندازهگیری آشنا میشویم.
پورسانت فروش چیست و چگونه محاسبه میشود؟
پورسانت فروش نوعی پرداخت متغیر است که براساس معیارهای عملکردی مورد توافق به فروشنده یا اعضای تیم تعلق میگیرد.
این معیار میتواند مبلغ فروش، تعداد قراردادهای معتبر، سود ناخالص معاملات، وصول مطالبات یا ترکیبی از چند شاخص باشد.
برای مثال، ممکن است یک شرکت علاوه بر حقوق ثابت، درصد مشخصی از فروش معتبر را به کارشناس پرداخت کند.
در مدل ساده درصدی، فرمول به این شکل است:
پورسانت فروش = مبلغ فروش مشمول پورسانت × نرخ پورسانت ÷ ۱۰۰
فرض کنید مبلغ فروش مشمول پورسانت در یک ماه ۲۰۰ میلیون تومان و نرخ توافقشده ۳ درصد باشد.
پورسانت محاسبهشده برابر است با:
۲۰۰٬۰۰۰٬۰۰۰ × ۳٪ = ۶٬۰۰۰٬۰۰۰ تومان
در این مثال، پورسانت شش میلیون تومان است.
اما این فرمول بهتنهایی برای طراحی سیستم جبران خدمات کافی نیست.
مدیر باید مشخص کند «فروش مشمول پورسانت» دقیقاً چه معنایی دارد.
برای مثال، آیا مبلغ پیش از تخفیف محاسبه میشود یا بعد از آن؟ آیا سفارشهای لغوشده نیز مشمول هستند؟ فروش اعتباری در چه مرحلهای محاسبه میشود؟
پاسخ این پرسشها باید پیش از شروع همکاری در یک سند شفاف مشخص شود.
چرا طراحی پورسانت فروش فقط تعیین یک درصد نیست؟
هدف سیستم پورسانت باید با اهداف واقعی کسبوکار هماهنگ باشد.
اگر هدف مجموعه فقط افزایش تعداد معاملات باشد، احتمال دارد طرح پاداش بر تعداد فروشهای معتبر تمرکز کند.
اما اگر حاشیه سود پایین یا مطالبات معوق مسئله اصلی باشد، استفاده از مبلغ فروش بهعنوان تنها معیار ممکن است مناسب نباشد.
تفاوت فروش بیشتر با سود بیشتر
برای درک موضوع، دو معامله فرضی را بررسی کنیم.
| شاخص | معامله اول | معامله دوم |
|---|---|---|
| درآمد خالص از تخفیف | ۱۰۰ میلیون | ۱۰۰ میلیون |
| بهای تمامشده مستقیم | ۷۰ میلیون | ۹۰ میلیون |
| سود ناخالص | ۳۰ میلیون | ۱۰ میلیون |
| پورسانت ۵٪ از فروش | ۵ میلیون | ۵ میلیون |
در هر دو معامله، پورسانت یکسان است.
اما معامله اول سود ناخالص بیشتری ایجاد کرده است.
البته این مثال به معنای نامناسببودن همیشگی پورسانت مبتنی بر درآمد نیست؛ ممکن است فروشنده بر قیمت، هزینه تأمین یا حاشیه سود کنترل نداشته باشد.
نکته مدیریتی: معیار پورسانت باید تا حد امکان به نتایجی وابسته باشد که فروشنده واقعاً میتواند بر آنها اثر بگذارد.
بنابراین، پیش از تعیین درصد پورسانت، لازم است ساختار فروش، میزان اختیار کارکنان و اهداف مالی کسبوکار بررسی شوند.
قبل از طراحی پورسانت فروش چه اطلاعاتی جمعآوری کنیم؟
سیستم پورسانت نباید فقط براساس تجربه شخصی مدیر یا درصدی که رقبا اعلام کردهاند طراحی شود.
پنج گروه اطلاعات برای شروع اهمیت دارند.
۱. ساختار نقشها و مسئولیتهای تیم
آیا یک فروشنده تمام مراحل جذب مشتری تا نهاییکردن قرارداد را انجام میدهد؟
یا تولید لید، مشاوره، مذاکره و ثبت سفارش میان چند نفر تقسیم شده است؟
این تفاوت بر انتخاب مدل پورسانت تأثیر دارد.
۲. حاشیه سود محصولات و خدمات
اگر محصولات حاشیه سود متفاوتی دارند، باید مشخص شود یک نرخ یکسان چه اثری بر سودآوری ایجاد میکند.
همچنین تخفیفهای مجاز، هزینههای متغیر و تعهدات خدماتی باید بررسی شوند.
۳. چرخه فروش و وصول وجه
در فروش نقدی ممکن است فاصله کوتاهی میان ثبت سفارش و دریافت پول وجود داشته باشد.
اما در فروش سازمانی، قرارداد ممکن است چند ماه بعد تسویه شود.
بنابراین، زمان تحقق فروش معتبر و موعد پرداخت پورسانت باید روشن باشد.
۴. عملکرد تاریخی تیم فروش
قبل از تعیین تارگت، عملکرد دورههای گذشته را بررسی کنید.
برای مثال:
- متوسط فروش هر کارشناس چقدر بوده است؟
- چند نفر به هدف قبلی رسیدهاند؟
- نرخ تبدیل فرصتها به قرارداد چقدر است؟
- کدام محصولات بیشترین سود را ایجاد میکنند؟
- آیا کیفیت و تعداد لیدها بین فروشندگان قابل مقایسه است؟
اگر دادهها ناقص باشند، بهتر است ابتدا یک طرح آزمایشی تهیه شود.
۵. بودجه قابل تحمل پاداش
افزایش مبلغ پورسانت همیشه به معنای افزایش عملکرد نیست.
مدیر باید سناریوهایی را بررسی کند که در آن فروش کمتر یا بیشتر از انتظار است.
همچنین باید بداند در صورت تحقق هدف، چه میزان هزینه پورسانت ایجاد میشود و این هزینه با ساختار اقتصادی شرکت سازگار است یا خیر.
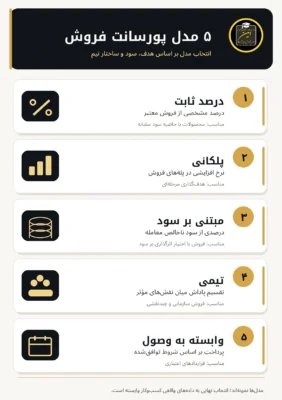
۵ مدل کاربردی برای طراحی پورسانت فروش
مدل مناسب به نوع محصول، چرخه فروش، ساختار تیم و اهداف کسبوکار بستگی دارد.
در ادامه، پنج مدل را با مثالهای آموزشی بررسی میکنیم.
مدل اول: پورسانت درصدی ثابت از فروش
این مدل یکی از سادهترین روشهای پرداخت پورسانت است.
درصد مشخصی از مبلغ فروش واجد شرایط به فروشنده تعلق میگیرد.
فرمول:
پورسانت = فروش مشمول × درصد تعیینشده
فرض کنید یک کارشناس در ماه ۳۰۰ میلیون تومان فروش مشمول ثبت کرده و نرخ پورسانت او ۲ درصد است.
۳۰۰ میلیون × ۲٪ = ۶ میلیون تومان
مزیت این مدل، سادگی محاسبه و شفافیت برای کارکنان است.
اما اگر قیمتگذاری، تخفیف و سودآوری معاملات تفاوت زیادی داشته باشند، مبلغ فروش بهتنهایی ممکن است معیار کافی نباشد.
مناسب برای: محصولاتی با حاشیه سود نسبتاً مشابه و فرایند فروش ساده.
مدل دوم: پورسانت پلکانی فروش
در این مدل، نرخ پورسانت با عبور از سطوح عملکردی مشخص تغییر میکند.
هدف آن میتواند ایجاد انگیزه برای ادامه فروش پس از رسیدن به یک سطح مشخص باشد.
برای مثال، یک مدل فرضی با نرخهای زیر طراحی شده است:
| بخش فروش ماهانه | نرخ پورسانت |
|---|---|
| ۱۰۰ میلیون اول | ۲٪ |
| ۱۰۰ میلیون دوم | ۳٪ |
| مبلغ بالاتر از ۲۰۰ میلیون | ۴٪ |
اگر کارشناس در یک ماه ۳۰۰ میلیون تومان فروش مشمول داشته باشد، محاسبه به این شکل است:
- ۱۰۰ میلیون اول × ۲٪ = ۲ میلیون
- ۱۰۰ میلیون دوم × ۳٪ = ۳ میلیون
- ۱۰۰ میلیون سوم × ۴٪ = ۴ میلیون
پورسانت نهایی = ۹ میلیون تومان
این روش «پلکانی افزایشی» است؛ یعنی هر نرخ فقط برای مبلغ همان پله اعمال میشود.
اما در بعضی طرحها، پس از عبور از یک آستانه، نرخ جدید روی کل مبلغ فروش دوره اعمال میشود.
این دو روش خروجی یکسانی ندارند.
بنابراین هنگام طراحی پورسانت پلکانی باید دقیقاً مشخص شود نرخ جدید به کل فروش تعلق میگیرد یا فقط به مبلغ مازاد.
مناسب برای: تیمهایی که هدف فروش مرحلهای دارند و ظرفیت افزایش فروش آنها قابل ارزیابی است.
مدل سوم: پورسانت بر اساس سود ناخالص
در این روش، مبنای پورسانت بهجای مبلغ فروش، سود ناخالص تعریفشده برای معامله است.
برای مثال، فرض کنید:
- درآمد خالص یک معامله: ۳۰۰ میلیون تومان
- بهای تمامشده مستقیم: ۲۴۰ میلیون تومان
- سود ناخالص: ۶۰ میلیون تومان
- نرخ پورسانت از سود ناخالص: ۱۰ درصد
در این حالت:
۶۰ میلیون × ۱۰٪ = ۶ میلیون تومان
این مدل میتواند در شرایطی مفید باشد که فروشندگان بر ترکیب محصولات یا تخفیفهای ارائهشده اختیار دارند.
اما اگر هزینه تأمین یا قیمتگذاری خارج از کنترل فروشنده باشد، اتصال مستقیم پورسانت به سود ممکن است ناعادلانه شود.
همچنین تعریف هزینههای قابل کسر باید دقیق و قابل مشاهده باشد.
مناسب برای: شرکتهایی با تفاوت محسوس حاشیه سود محصولات و اختیار واقعی فروشنده در شرایط معامله.
مدل چهارم: پورسانت تیمی یا تقسیمشده
در بعضی کسبوکارها، نهاییشدن یک قرارداد نتیجه همکاری چند نفر است.
برای مثال:
- یک کارشناس لید را شناسایی میکند.
- کارشناس دوم نیازسنجی انجام میدهد.
- مدیر فروش مذاکره نهایی را مدیریت میکند.
اگر فقط فردی که قرارداد را امضا کرده پاداش بگیرد، ممکن است انگیزه همکاری کاهش پیدا کند.
در مدل پورسانت تقسیمشده، سهم نقشها از قبل مشخص میشود.
فرض کنیم پورسانت کل یک قرارداد ۱۰ میلیون تومان است.
| نقش | سهم توافقشده | مبلغ |
|---|---|---|
| کارشناس ایجاد فرصت | ۲۰٪ | ۲ میلیون |
| کارشناس مذاکره و فروش | ۶۰٪ | ۶ میلیون |
| نقش پشتیبان فروش | ۲۰٪ | ۲ میلیون |
این اعداد نمونه آموزشی هستند.
مدیر باید پیش از اجرای طرح، مالکیت لید، مسئولیت مراحل و شرایط جابهجایی پرونده را مشخص کند.
در غیر این صورت، پورسانت میتواند به موضوع اختلاف میان کارکنان تبدیل شود.
مناسب برای: فروش سازمانی، تیمهای چندنقشی و فرایندهایی که چند نفر در ایجاد و نهاییشدن قرارداد مشارکت دارند.
مدل پنجم: پورسانت وابسته به وصول یا کیفیت فروش
در کسبوکارهایی که پرداخت مشتری با تأخیر انجام میشود، فروش ثبتشده همیشه به معنای ورود نقدینگی نیست.
برای مثال، یک شرکت ممکن است قراردادی به ارزش ۵۰۰ میلیون تومان ثبت کند، اما مشتری پرداخت را در چند مرحله انجام دهد.
در این شرایط، بعضی شرکتها پرداخت پورسانت را به رویدادهای مشخصی مانند تأیید قرارداد یا وصول وجه مرتبط میکنند.
فرض کنیم پورسانت توافقشده یک معامله ۱۰ میلیون تومان باشد.
یک مدل پیشنهادی میتواند چنین باشد:
| رویداد | سهم از پورسانت | مبلغ |
|---|---|---|
| تأیید فروش معتبر | ۵۰٪ | ۵ میلیون |
| تحقق شرط وصول توافقشده | ۵۰٪ | ۵ میلیون |
این مثال به معنای توصیه عمومی برای تأخیر در پرداخت حقوق و مزایای کارکنان نیست.
شرایط پرداخت پورسانت باید در توافق روشن، منصفانه و مطابق قوانین و تعهدات لازمالاجرا باشد.
همچنین اگر فروشنده هیچ اختیاری در وصول مطالبات ندارد، وابستهکردن بخش عمده پاداش او به عملکرد واحد مالی ممکن است مناسب نباشد.
مناسب برای: فروشهای اعتباری و قراردادهایی که کیفیت تحقق درآمد اهمیت زیادی دارد؛ مشروط به تعریف دقیق مسئولیتها و شرایط پرداخت.
مقایسه پنج مدل پورسانت فروش
| مدل | مزیت اصلی | ریسک مهم |
|---|---|---|
| درصد ثابت | سادگی و شفافیت | بیتوجهی احتمالی به سود |
| پلکانی | ایجاد انگیزه برای عبور از هدف | پیچیدگی و رفتارهای فرصتطلبانه |
| مبتنی بر سود | ارتباط بیشتر با سودآوری | وابستگی به داده هزینه و اختیار فروشنده |
| تیمی | تقویت همکاری | اختلاف بر سر تقسیم سهم |
| وابسته به وصول | توجه به تحقق درآمد | ناعادلانهشدن در صورت نبود کنترل فروشنده |
هیچکدام از مدلها برای تمام سازمانها بهترین انتخاب نیستند.
حتی ممکن است یک مجموعه به ترکیبی از دو روش نیاز داشته باشد.
برای مثال، پورسانت درصدی ثابت همراه با یک پاداش مشخص برای تحقق هدف تیمی.
بااینحال، پیچیدهکردن بیش از حد طرح میتواند محاسبه و درک آن را دشوار کند.
چگونه درصد پورسانت فروش را تعیین کنیم؟
یکی از سؤالات مدیران این است که نرخ مناسب پورسانت چند درصد است.
پاسخ ثابت و معتبری برای همه صنایع، محصولات و نقشهای فروش وجود ندارد.
برای تعیین نرخ، بهتر است از اقتصاد واقعی کسبوکار شروع کنید.
مرحله اول: سودآوری محصول را محاسبه کنید
درآمد خالص از تخفیف را مشخص کنید و هزینههای مرتبط را براساس روش حسابداری مجموعه بررسی کنید.
باید روشن باشد پورسانت از درآمد، سود ناخالص یا معیار دیگری محاسبه میشود.
مرحله دوم: هدف پاداش را تعریف کنید
آیا هدف جذب مشتری جدید است؟ افزایش فروش محصولات مشخص؟ بهبود کیفیت قراردادها؟ یا حفظ مشتریان فعلی؟
هر هدف ممکن است نیازمند معیار متفاوتی باشد.
مرحله سوم: سناریوهای مختلف را شبیهسازی کنید
میزان پورسانت را در سه وضعیت بررسی کنید:
- فروش کمتر از هدف
- تحقق هدف
- فروش بیشتر از هدف
همچنین سناریوهای تخفیف، لغو قرارداد و فروش اعتباری را ارزیابی کنید.
مرحله چهارم: تناسب پورسانت با نقش را کنترل کنید
اگر یک نفر فقط تولید لید انجام میدهد و فرد دیگری مذاکره نهایی را مدیریت میکند، معیارهای پاداش آنها الزاماً نباید یکسان باشد.
بهتر است سهم هر فرد با مسئولیت، اختیار و ارزش فعالیت او متناسب باشد.
مثال مدیریتی: چگونه تخفیف میتواند طرح پورسانت را تحت تأثیر قرار دهد؟
فرض کنید یک محصول با قیمت اولیه ۳۰۰ میلیون تومان ارائه میشود.
بهای تمامشده مستقیم آن ۲۴۰ میلیون تومان است.
در حالت بدون تخفیف:
سود ناخالص = ۶۰ میلیون تومان
اگر کارشناس برای نهاییشدن معامله ۳۰ میلیون تومان تخفیف بدهد، درآمد خالص به ۲۷۰ میلیون تومان میرسد.
با فرض ثابتماندن بهای تمامشده:
سود ناخالص جدید = ۳۰ میلیون تومان
در این مثال، تخفیف ۱۰ درصدی از قیمت اولیه، سود ناخالص را از ۶۰ به ۳۰ میلیون تومان کاهش داده است.
یعنی سود ناخالص معامله ۵۰ درصد کمتر شده است.
این نتیجه نشان میدهد تأثیر درصد تخفیف بر سود الزاماً با درصد تخفیف یکسان نیست.
اگر پورسانت ۲ درصد از درآمد خالص باشد، مبلغ پورسانت معامله تخفیفخورده ۵٫۴ میلیون تومان میشود.
اگر مبنای پورسانت ۱۰ درصد سود ناخالص باشد، پورسانت همان معامله ۳ میلیون تومان خواهد بود.
هیچکدام از این دو روش بدون بررسی شرایط، الزاماً مناسبتر نیستند.
نتیجه مدیریتی: برای طراحی پورسانت فروش باید هم رفتار مورد انتظار از فروشنده و هم آثار مالی معاملات بررسی شوند.
نمونه فرم یکصفحهای طراحی پورسانت فروش
برای جلوگیری از اختلاف، بهتر است قواعد پرداخت در یک سند مشخص ثبت شوند.
| بخش | اطلاعات ضروری |
|---|---|
| نام طرح | عنوان برنامه پورسانت |
| گروه مشمول | نقشها و افراد مشمول |
| دوره محاسبه | ماهانه، فصلی یا رویدادمحور |
| مبنای پورسانت | درآمد، سود، تعداد قرارداد یا معیار دیگر |
| تعریف فروش معتبر | شرایط دقیق ورود معامله به محاسبه |
| نرخها | درصد یا مبلغ هر سطح |
| هدف عملکرد | معیار و مقدار هدف |
| تخفیفها | مبنای محاسبه پس از تخفیف |
| فروش مشترک | روش تقسیم سهم افراد |
| لغو و مرجوعی | قواعد رسیدگی و اصلاح |
| زمان پرداخت | شرایط و موعد مورد توافق |
| مرجع بررسی اختلاف | مسئول و روش رسیدگی |
| تاریخ اجرا | زمان آغاز اعتبار طرح |
این فرم برای طراحی اولیه مناسب است، اما جایگزین قرارداد و بررسی حقوقی لازم نیست.
در ایران، تعیین شرایط پرداخت باید با توجه به نوع رابطه کاری و مقررات لازمالاجرا انجام شود.
بهتر است نسخه نهایی پیش از اجرا توسط مسئول منابع انسانی و مشاور حقوقی بررسی شود.
چگونه پورسانت فروش را در اکسل محاسبه کنیم؟
برای یک مدل ساده درصدی میتوان از جدول اکسل استفاده کرد.
ستونهای پیشنهادی:
| ستون | اطلاعات |
|---|---|
| A | شناسه معامله |
| B | نام کارشناس |
| C | مبلغ فروش مشمول |
| D | نرخ پورسانت |
| E | مبلغ پورسانت |
| F | وضعیت فروش |
| G | وضعیت پرداخت |
| H | توضیحات اصلاح یا تأیید |
اگر مبلغ فروش در سلول C2 و نرخ پورسانت در D2 بهصورت درصد واقعی اکسل ثبت شده باشد، فرمول E2 برابر است با:
=C2*D2
مثلاً اگر C2 برابر ۲۰۰۰۰۰۰۰۰ و D2 برابر 3% باشد، خروجی ۶۰۰۰۰۰۰ خواهد بود.
اگر نرخ را بهصورت عدد ۳ وارد میکنید، فرمول مناسب:
=C2*D2/100
است.
این محاسبه فقط برای مدل ساده درصدی است.
پورسانت پلکانی، تیمی یا مبتنی بر سود به فرمولها و اطلاعات تکمیلی نیاز دارد.
۶ اشتباه رایج در طراحی پورسانت فروش
اشتباه اول: پاداش فقط بر اساس مبلغ فروش
اگر محصولات حاشیه سود متفاوتی دارند، صرفاً افزایش رقم فروش ممکن است هدف اقتصادی مناسبی نباشد.
اشتباه دوم: هدفگذاری بدون بررسی ظرفیت واقعی
تارگتی که بدون توجه به تعداد لیدها، زمان فروش، بازار و ظرفیت کارکنان تعیین شده باشد، ممکن است کارایی طرح را کاهش دهد.
اشتباه سوم: تغییر ناگهانی قواعد پرداخت
تغییرهای پیشبینینشده یا مبهم میتوانند اعتماد کارکنان به سیستم جبران خدمات را تضعیف کنند.
قواعد تغییر و زمان اجرای آن باید از قبل شفاف باشند.
اشتباه چهارم: بیتوجهی به تفاوت کیفیت لیدها
اگر یک کارشناس لیدهای آماده خرید دریافت کند و کارشناس دیگر مخاطبان سرد را پیگیری کند، مقایسه صرف مبلغ فروش ممکن است منصفانه نباشد.
برای بررسی عوامل سیستمی عملکرد فروش، مقاله سیستم فروش یا فروشنده ضعیف؟ را مطالعه کنید.
اشتباه پنجم: تعیین پورسانت بدون تعریف فروش معتبر
اگر مشخص نباشد قرارداد امضاشده، فاکتور صادرشده یا مبلغ وصولشده مبنای محاسبه است، اختلافهای اجرایی ایجاد میشوند.
اشتباه ششم: ارزیابینکردن نتیجه طرح
اگر پس از اجرای سیستم فقط مجموع پورسانت پرداختی اندازهگیری شود، نمیتوان درباره کیفیت طرح تصمیم گرفت.
باید رفتار فروش، سودآوری، کیفیت معاملات و رضایت کارکنان نیز بررسی شود.
شاخصهای مهم برای ارزیابی سیستم پورسانت
۱. نسبت هزینه پورسانت به فروش مشمول
نسبت هزینه پورسانت = کل پورسانت محاسبهشده ÷ فروش مشمول × ۱۰۰
این شاخص نشان میدهد چه سهمی از درآمد مبنای محاسبه به پورسانت اختصاص یافته است.
برای مقایسه دورهها باید تعریف درآمد و پورسانت یکسان باشد.
۲. سهم فروش محصولات هدف
اگر طرح برای توسعه فروش محصول مشخصی طراحی شده، باید تغییر سهم آن محصول در فروش بررسی شود.
۳. حاشیه سود معاملات
میزان سودآوری معاملات قبل و بعد از اجرای طرح را مقایسه کنید.
تغییرات قیمت، هزینه تأمین و ترکیب محصولات نیز باید در تحلیل لحاظ شوند.
۴. نرخ تحقق هدف فروش
نرخ تحقق هدف = فروش معتبر دوره ÷ هدف تعیینشده × ۱۰۰
در ارزیابی افراد باید تفاوت نقش، ظرفیت و کیفیت فرصتهای ورودی در نظر گرفته شود.
۵. خطاها و اختلافهای محاسبه پورسانت
تعداد پروندههایی که به اصلاح مبلغ یا اعتراض کارکنان نیاز داشتهاند، ثبت شود.
افزایش اختلافها میتواند نشانه ابهام قواعد یا ضعف فرایند محاسبه باشد.
برنامه پیشنهادی ۱۴روزه برای طراحی سیستم پورسانت
| زمان | اقدام |
|---|---|
| روز ۱ و ۲ | استخراج عملکرد فروش و هزینههای مرتبط |
| روز ۳ و ۴ | بررسی مسئولیتها و نقشهای تیم |
| روز ۵ و ۶ | انتخاب مدل یا ترکیب اولیه |
| روز ۷ و ۸ | محاسبه نمونه با دادههای گذشته |
| روز ۹ و ۱۰ | بررسی سناریوهای تخفیف، وصول و فروش مشترک |
| روز ۱۱ | بررسی منابع انسانی و حقوقی |
| روز ۱۲ | تدوین سند نهایی و توضیح قواعد |
| روز ۱۳ و ۱۴ | آمادهسازی اجرای آزمایشی و گزارش کنترل |
این زمانبندی صرفاً نمونهای برای آمادهسازی است.
تغییر شرایط پرداخت کارکنان ممکن است به توافق و بررسیهای بیشتری نیاز داشته باشد و نباید بدون طی مراحل لازم اجرا شود.
سؤالات متداول درباره طراحی پورسانت فروش
پورسانت فروش معمولاً چند درصد است؟
درصد مشخص و قابل توصیهای برای تمام مشاغل وجود ندارد. نرخ مناسب به حاشیه سود، نوع محصول، چرخه فروش، نقش کارکنان و ساختار جبران خدمات بستگی دارد.
پورسانت فروش باید از درآمد محاسبه شود یا سود؟
هر دو روش کاربرد دارند. درآمد برای محاسبه سادهتر است؛ اما مدل مبتنی بر سود میتواند در بعضی شرایط با سودآوری هماهنگتر باشد. اختیار فروشنده و کیفیت داده هزینه باید در انتخاب لحاظ شوند.
پورسانت پلکانی چگونه حساب میشود؟
در مدل پلکانی افزایشی، مبلغ فروش به بازههای مشخص تقسیم میشود و برای هر بازه نرخ متفاوتی اعمال میشود. اگر نرخ جدید روی کل فروش اعمال شود، باید این تفاوت در سند طرح صریحاً نوشته شود.
آیا برای فروش تیمی میتوان پورسانت مشترک تعیین کرد؟
بله. در این روش، سهم نقشها از مبلغ پورسانت کل تعیین میشود. قواعد مالکیت فرصت و تقسیم سهم باید پیش از اجرا مشخص باشند.
آیا حقوق ثابت و پورسانت را میتوان ترکیب کرد؟
در بسیاری از ساختارهای جبران خدمات، پرداخت ثابت و متغیر در کنار یکدیگر استفاده میشوند. تناسب این مدل با نوع همکاری و الزامات قانونی باید جداگانه بررسی شود.
آیا درصد پورسانت بالاتر همیشه فروش را افزایش میدهد؟
خیر. عملکرد فروش به عواملی مانند کیفیت لید، مهارت کارکنان، رقابت، قیمتگذاری و فرایندهای داخلی نیز وابسته است. افزایش درصد بهتنهایی تضمینکننده افزایش فروش نیست.
جمعبندی؛ پورسانت خوب باید رفتار درست را تقویت کند
طراحی پورسانت فروش فقط انتخاب یک درصد برای پاداش کارکنان نیست. این تصمیم میتواند بر نوع مشتریانی که فروشندگان پیگیری میکنند، شرایط معاملاتی که میپذیرند و میزان همکاری آنها با یکدیگر اثر بگذارد.
برای شروع، ابتدا اهداف اقتصادی و مدیریتی کسبوکار را مشخص کنید.
سپس دادههای فروش، حاشیه سود، نقش افراد و شرایط پرداخت را بررسی کنید و مدلی ساده و شفاف طراحی کنید.
پیش از اجرای نهایی نیز نتیجه طرح را در سناریوهای مختلف محاسبه کنید تا هزینه و رفتارهای احتمالی ناشی از آن روشنتر شوند.
سیستم پاداش مناسب باید برای کارکنان قابل فهم، برای مجموعه قابل محاسبه و از نظر مالی و اجرایی قابل دفاع باشد.
چگونه تیم فروش را حرفهایتر مدیریت کنیم؟
اگر مدیر یا صاحب کسبوکاری هستید که تعیین تارگت، ارزیابی فروشندگان، طراحی پورسانت و کنترل سودآوری تیم برایتان چالش ایجاد کرده است، احتمالاً لازم است مهارتهای مدیریتی و روشهای تصمیمگیری خود را توسعه دهید.
در دوره مدیریت کسبوکار مؤسسه امین، موضوعاتی مانند فروش و بازاریابی، مدیریت منابع انسانی، تصمیمگیری و سیستمسازی در ارتباط با مسائل اجرایی کسبوکار بررسی میشوند.
برای آشنایی با مسیر آموزشی و دریافت راهنمای انتخاب دوره، وارد صفحه زیر شوید:
مشاهده دوره مدیریت کسبوکار MBA مؤسسه امین در مشهد و دریافت مشاوره